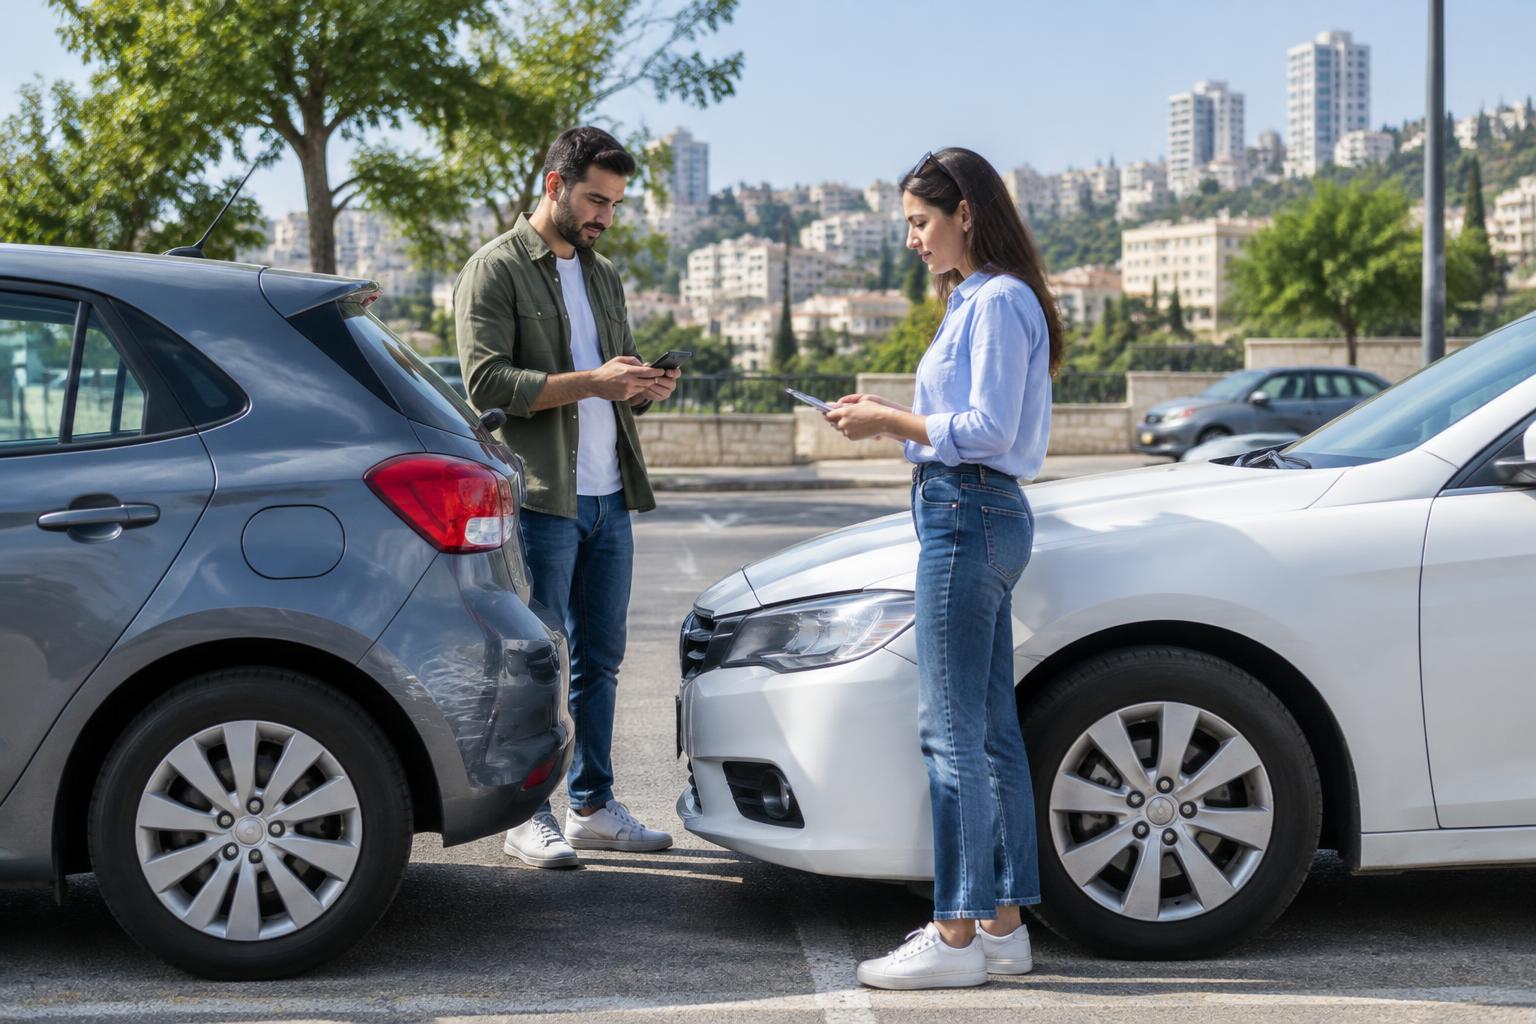
אם אתם מחזיקים ברכב ורוצים להגן על עצמכם מפני נזקים כספיים כבדים במקרה של תאונה, אך שווי הרכב אינו מצדיק תשלום על פוליסה יקרה, ביטוח צד ג' הוא לרוב הבחירה הטבעית. יחד עם זאת, נהגים רבים רוכשים את הביטוח מבלי להבין לעומק מה הוא כולל, מהן המגבלות שלו ובאילו מצבים הם עלולים למצוא את עצמם משלמים מכיסם הפרטי.
במדריך זה נפרט בדיוק מה כולל ביטוח צד ג', אילו הרחבות כדאי להוסיף, כיצד מוגדרים גבולות האחריות ואיך לבצע השוואה נכונה לפני שסוגרים פוליסה.
מה זה ביטוח צד ג' ומה הוא מכסה בפועל?
ביטוח צד שלישי (צד ג') נועד להגן עליכם מפני תביעות כספיות בגין נזקי רכוש שגרמתם לאדם או לגורם אחר בעת השימוש ברכב. בניגוד לביטוח המקיף, שמגן גם על הרכב שלכם, פוליסת צד ג' מתמקדת אך ורק בצד שנפגע כתוצאה מהאירוע.
הפוליסה הבסיסית כוללת כיסוי עבור:
- נזק לרכבים אחרים: תיקון פח, צבע, החלפת חלקים או פיצוי במקרה של אובדן גמור (טוטאל לוס) לרכב של צד שלישי.
- נזק לתשתיות ורכוש ציבורי: פגיעה בעמודי תאורה, גדרות הפרדה, תמרורים, רמזורים או מתקנים עירוניים.
- נזק לרכוש פרטי: פגיעה בשער חשמלי, חומת בית פרטי, חנות או כל מבנה אחר.
- הוצאות משפטיות: כיסוי הוצאות הגנה משפטית ושכר טרחת עורכי דין במקרה שבו מוגשת נגדכם תביעה אזרחית בעקבות התאונה.
- שכר טרחת שמאי: תשלום לשמאי רכב מטעם הצד הנפגע לצורך הערכת הנזק.
חשוב לזכור: ביטוח צד ג' אינו מכסה נזקי גוף. לשם כך קיים בישראל ביטוח חובה לרכב, שבלעדיו אסור על פי חוק לעלות על הכביש.
מה ביטוח צד ג' אינו כולל?
הבנת החריגים חשובה לא פחות מהבנת הכיסויים. ביטוח צד ג' סטנדרטי אינו מעניק פיצוי עבור:
- נזק לרכב שלכם: אם אתם אשמים בתאונה או פגעתם בעצם דומם, עלות התיקון של רכבכם תחול עליכם במלואה.
- גניבה או פריצה: אם הרכב נגנב או ניזוק בעקבות ניסיון פריצה, אין פיצוי.
- נזקי טבע ושריפה: הצפות, ברד, קריסת עצים או שריפה של הרכב אינם מכוסים.
- תאונות "פגע וברח": במידה ורכבכם נפגע על ידי נהג לא ידוע שנמלט, לא תוכלו להפעיל את הפוליסה לתיקון הנזק העצמי.
אם סעיפים אלו מהותיים עבורכם וערך הרכב מצדיק זאת, מומלץ לבחון רכישת ביטוח מקיף לרכב המספק מעטפת הגנה רחבה בהרבה.
גבול אחריות והשתתפות עצמית: שני נתונים שחובה לבדוק
כאשר אתם מבצעים השוואת מחירי ביטוח צד ג, אסור לבחור פוליסה רק לפי המחיר השנתי הזול ביותר. שני משתנים קריטיים קובעים את איכות ההגנה שלכם:
1. גבול אחריות כלפי צד שלישי
גבול האחריות הוא הסכום המקסימלי שחברת הביטוח תשלם לצד הנפגע במקרה של תביעה. פגיעה ברכב יוקרה חדיש או גרימת נזק לתשתית עירונית מורכבת עלולים להגיע בקלות למאות אלפי שקלים ואף מעבר לכך. אם הנזק שגרמתם יעמוד על סכום גבוה מגבול האחריות המוגדר בפוליסה, תיאלצו להשלים את ההפרש מחשבונכם האישי. מומלץ לוודא שגבול האחריות בפוליסה עומד על סכום גבוה ומעודכן.
2. דמי השתתפות עצמית
זהו הסכום שתידרשו לשלם מכיסכם בעת הפעלת הפוליסה לפיצוי צד ג'. שימו לב להבדל בדמי ההשתתפות בין תיקון ב"מוסך הסדר" לבין תיקון במוסך פרטי שנבחר על ידי הנפגע, וכן לקיומם של מסלולים המציעים ביטול או הפחתה של דמי ההשתתפות העצמית.
הרחבות וכתבי שירות נפוצים שכדאי להכיר
לפוליסת הבסיס של צד ג' ניתן לצרף הרחבות שונות (חלקן מגיעות כחבילה מובנית וחלקן בתוספת תשלום), אשר משדרגות משמעותית את השקט הנפשי:
- שירותי דרך וגרירה: מענה 24/7 לחילוץ, גרירת הרכב למוסך, התנעת מצבר או החלפת גלגל.
- כיסוי שמשות: תיקון או החלפת שמשה שנסדקה או נשברה, לרוב ללא תשלום השתתפות עצמית וללא רישום תביעה.
- כיסוי פנסים ומראות צד: תיקון או החלפה של מראות ופנסים שניזוקו.
- הגנה משפטית מורחבת: סיוע במימון ייצוג משפטי אם תוגש נגדכם תביעה פלילית או תעבורתית בעקבות תאונה.
השוואה: ביטוח צד ג' מול ביטוח מקיף
כדי להבין היכן עומדת הפוליסה ביחס לאפשרויות האחרות בשוק, הנה סיכום ההבדלים העיקריים:
| פרמטר | ביטוח צד ג' | ביטוח מקיף |
|---|
| כיסוי נזק לרכב שלכם (תאונה) | לא מכוסה | מכוסה (בכפוף להשתתפות עצמית) |
| כיסוי נזק לרכב או רכוש של אחרים | מכוסה מלא עד גבול האחריות | מכוסה מלא (כולל צד ג' בפנים) |
| גניבה וטוטאל לוס לרכבכם | לא מכוסה | מכוסה לפי מחירון הרכב |
| נזקי טבע ושריפה | לא מכוסה | מכוסה |
| עלות שנתית ממוצעת | נמוכה ומשתלמת | גבוהה יותר בהתאם לשווי הרכב |
| למי זה מתאים בעיקר? | רכבים ישנים, בעלי שווי שוק נמוך | רכבים חדשים, יקרים או ממושכנים |
תרחיש מהחיים: מתי צד ג' מציל אתכם?
נניח שדני נוהג ברכב ישן ששוויו בשוק מוערך באלפי שקלים בודדים, ולכן בחר לרכוש ביטוח חובה וביטוח צד ג' בלבד. בוקר אחד, בשל חוסר תשומת לב רגעי בפקק, דני פגע מאחור ברכב מנהלים חדש.
התוצאה: לרכב של דני נגרם נזק קל לפגוש, אך לרכב הנפגע נגרם נזק משמעותי לפח, לחיישנים ולמערכות בטיחות, בעלות תיקון של עשרות אלפי שקלים.
במצב זה, חברת הביטוח של דני תשלם ישירות לבעל הרכב הנפגע (או לחברת הביטוח שלו) את מלוא עלות התיקון והשמאות, בניכוי דמי ההשתתפות העצמית שנקבעו בפוליסה של דני. דני יישא בעצמו רק בעלות תיקון הפגוש שלו, ונמנע מחוב כספי כבד שהיה עלול להעיק עליו במשך שנים.
טיפים לבחירת פוליסת צד ג' מתאימה
- הגדירו במדויק את פרופיל הנהגים: ודאו שכל מי שנוהג ברכב (כולל נהגים צעירים או חדשים) מורשה על פי תנאי הפוליסה. הגדרה שגויה עלולה להוביל לדחיית תביעה.
- הציגו עבר ביטוחי נקי: רצף של שלוש שנות היעדר תביעות מוזיל באופן ניכר את הפרמיה השנתית.
- בדקו את תנאי כתב השירות: ודאו מיהי חברת הגרירה, מהו זמן ההגעה המובטח ומהם תנאי החלפת השמשות.
- השוו מספר הצעות: מחירי הפוליסות וגבולות האחריות משתנים בין החברות השונות עבור אותו פרופיל רכב ונהג.
רוצים לוודא שאתם מקבלים את הכיסוי המקיף ביותר במחיר המשתלם ביותר? מומלץ לבצע השוואה מסודרת בין ההצעות השונות ולבחור פוליסה המותאמת במדויק לצרכים ולתקציב שלכם.
שאלות נפוצות
האם ביטוח צד ג' הוא ביטוח חובה לפי חוק?
לא. הביטוח היחיד שחובה להחזיק לפי פקודת רכב מנועי הוא ביטוח חובה, המכסה נזקי גוף בלבד. ביטוח צד ג' הוא ביטוח רשות (וולונטרי), אך הוא מומלץ ביותר כדי להימנע מסיכון כלכלי עצום במקרה של גרימת נזק לרכוש של אחרים.
האם תביעה של צד ג' פוגעת בהנחת היעדר תביעות?
כן. אם גרמתם לתאונה וחברת הביטוח שלכם שילמה פיצוי לצד שלישי, האירוע יירשם כתביעה בעבר הביטוחי שלכם, מה שעלול לייקר את מחיר הביטוח בחידוש בשנים הבאות.
מה קורה אם סכום הנזק גבוה מגבול האחריות בפוליסה?
אם בית המשפט או השמאי קבעו כי הנזק לצד ג' עולה על גבול האחריות המרבי המופיע בחוזה הביטוח, חברת הביטוח תשלם רק עד תקרת גבול האחריות. את היתרה יידרש הנהג הפוגע לשלם מכיסו.
האם ביטוח צד ג' כולל רכב חלופי?
בפוליסת הבסיס אין זכאות לרכב חלופי, שכן הרכב שלכם אינו מבוטח לתיקון. עם זאת, קיימות הרחבות מסוימות וכתבי שירות המציעים פתרונות ניידות במקרים מוגדרים מראש.