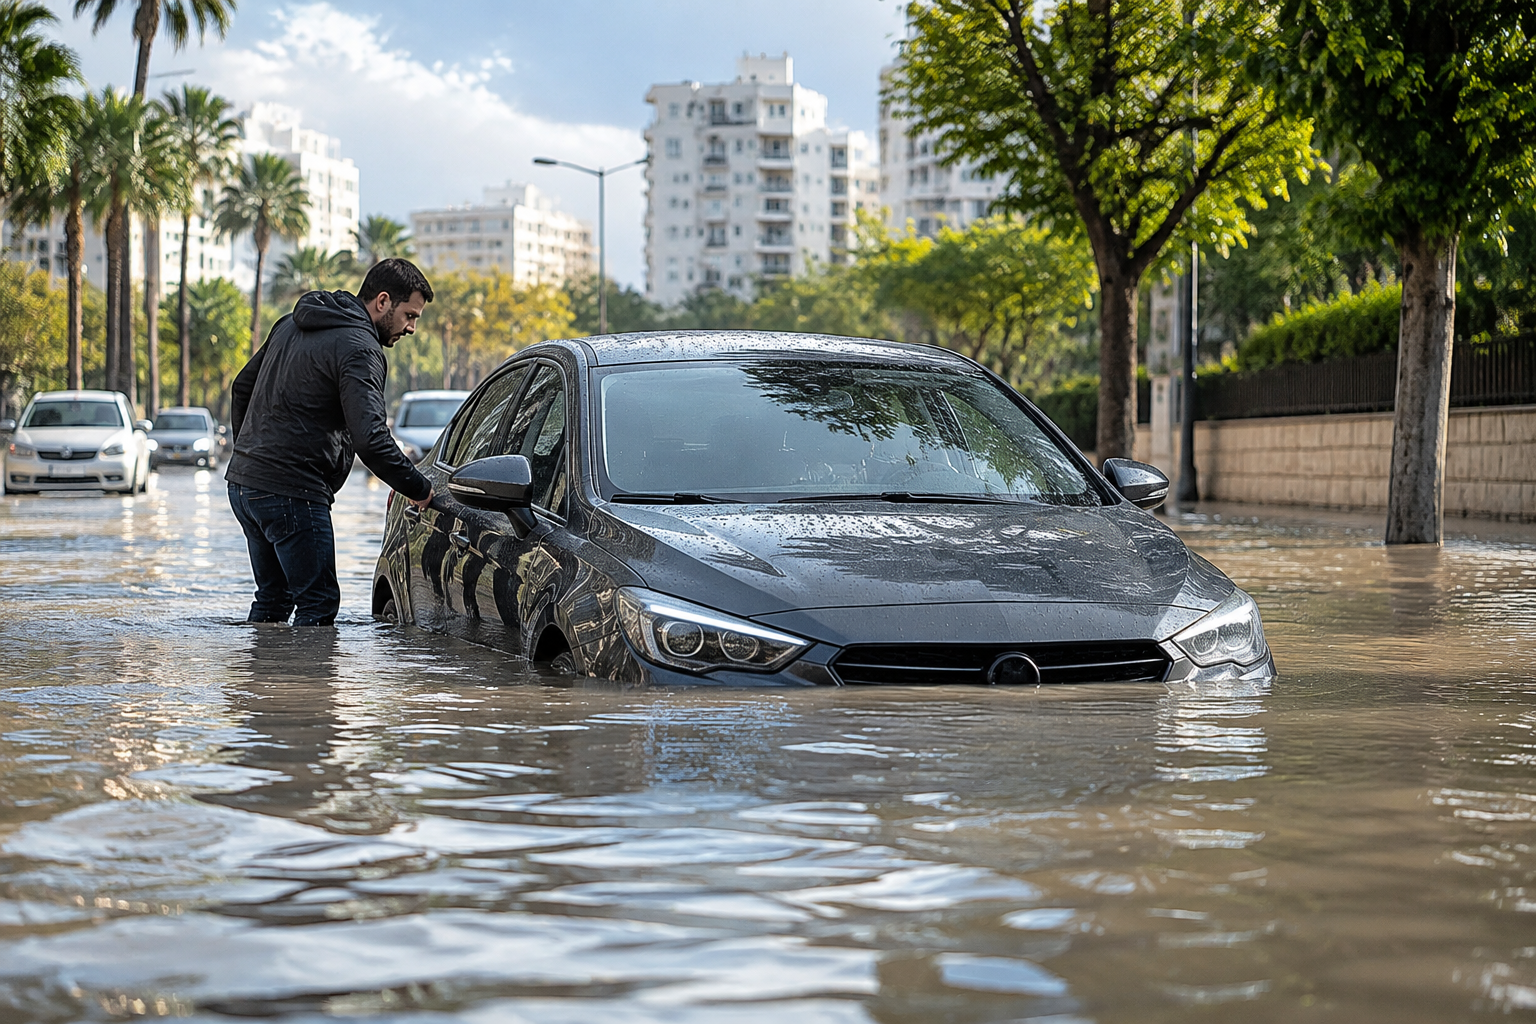
מדי חורף אנו עדים למראות של רחובות מוצפים, חניונים תת-קרקעיים שהופכים לבריכות ומכוניות ששוקעות במים עד גובה החלונות. נזקי מים לרכב הם מהמורכבים והיקרים ביותר לתיקון, ולעיתים קרובות מובילים להשבתה מוחלטת של כלי הרכב. במאמר זה תלמדו איזה ביטוח מעניק כיסוי ביטוחי לנזקי הצפה ברכב, מהם התנאים והחריגים החשובים בפוליסה, וכיצד לתעד את האירוע בצורה מדויקת כדי להבטיח שתקבלו את מלוא הפיצוי המגיע לכם.
מתי יש לכם כיסוי ביטוחי לנזקי הצפה ברכב?
הכלל הבסיסי ביותר בעולם הביטוח הוא שנזקי טבע והצפות מכוסים אך ורק במסגרת ביטוח מקיף. הפוליסה התקנית לביטוח רכב פרטי ומסחרי עד 3.5 טון כוללת בסעיף הכיסויים הבסיסי שלה נזקים שנגרמו כתוצאה משיטפון, סערה, גשם או שלג.
אם בחרתם לרכוש רק ביטוח צד ג' לרכב לצד פוליסת ביטוח חובה, עליכם לדעת כי פוליסות אלו אינן מכסות נזק שנגרם לרכב שלכם כתוצאה מהצפה. ביטוח צד ג' נועד לפצות גורמים אחרים במקרה שגרמתם להם נזק, ואילו ביטוח חובה מכסה נזקי גוף בלבד. לכן, בעלי רכבים שרוצים שקט נפשי מפני אירועי מזג אוויר קיצוניים חייבים לבדוק רכישת פוליסת ביטוח מקיף לרכב הכוללת כיסוי מפורש לנזקי טבע.
תנאים וחריגים: מתי חברת הביטוח עלולה להערים קשיים?
למרות שהפוליסה התקנית כוללת כיסוי לנזקי שיטפון, חברות הביטוח בוחנות היטב כל מקרה הצפה לגופו. קיימים מספר מצבים שבהם המבטחת עשויה לנסות להפחית את גובה הפיצוי או לדחות את התביעה:
- רשלנות רבתי וכניסה מודעת לשלולית עמוקה: אם הנהג הבחין בשטח מוצף באופן בולט ובחר בכל זאת להיכנס אליו ביודעין, חברת הביטוח עלולה לטעון להסתכנות מרצון או רשלנות רבתי. עם זאת, בתי המשפט בישראל נוטים לרוב להגן על המבוטחים, אלא אם הוכחה כוונה מכוונת או התעלמות מוחלטת מחסימות משטרתיות ברורות.
- ניסיון התנעה חוזר של מנוע שהוצף: אחד הגורמים הנפוצים ביותר להרס מוחלט של המנוע הוא כניסת מים לתוכו (נעילה הידרוסטטית). אם הרכב כבה בתוך שלולית והנהג ניסה להתניע שוב ושוב, פעולה זו עלולה לגרום להחמרת הנזק, וחברת הביטוח עשויה לטעון כי הנזק המוגבר נגרם בשל התנהלות הנהג.
- אי-עמידה בתנאי מיגון או תחזוקה ירודה: חלונות שהושארו פתוחים לחלוטין בעת סערה ידועה מראש או חדירת מים עקב גומיות אטימה יבשות ופגומות ברכב ישן עשויים לעורר מחלוקת לגבי מקור הנזק.
השבתת רכב (טוטאל לוס) בעקבות הצפה: איך נקבע הפיצוי?
מערכות הרכב המודרניות מבוססות על מחשבים, חיישנים וצמות חיווט רגישות הנמצאות בחלקו התחתון של תא הנוסעים. כאשר מים חודרים אל מעבר לגובה הרצפה, הסיכוי לקורוזיה עתידית ולכשלים במערכות הבטיחות (כגון כריות אוויר ו-ABS) עולה משמעותית. לכן, שמאי רכב נוטים לעיתים קרובות להגדיר רכבים שהוצפו כ"אובדן גמור להלכה" או "טוטאל לוס".
- אובדן גמור (טוטאל לוס): כאשר גובה הנזק השמאי מגיע ל-60% ומעלה מערך הרכב לפי המחירון ביום האירוע. במצב זה הרכב מורד מהכביש לצמיתות והמבוטח זכאי למלוא שווי הרכב (בניכוי השתתפות עצמית אם חלה, בהתאם לתנאי הפוליסה).
- אובדן להלכה: מצב שבו הנזק נע בין 50% ל-60%, וחברת הביטוח מעדיפה לפצות את המבוטח במלוא ערך הרכב ולמכור את השרידים לפירוק או שיקום מבוקר, כדי להימנע מתיקונים יקרים שלא מבטיחים בטיחות לאורך זמן.
השוואת כיסויים ומאפיינים באירועי מים
| סוג הביטוח | כיסוי לנזקי הצפה לרכב | השתתפות עצמית במקרה נזק | זכאות לרכב חלופי בזמן תיקון |
|---|
| ביטוח מקיף | מלא (נזקי גוף, מנוע ומערכות חשמל) | לפי תנאי הפוליסה (לעיתים ללא השתתפות בטוטאל לוס) | בהתאם לכתב השירות שנרכש |
| ביטוח צד ג' | ללא כיסוי לרכב המבוטח | לא רלוונטי לנזק עצמי | אינו כלול |
| ביטוח חובה | אינו מכסה נזקי רכוש כלל | לא רלוונטי | אינו כלול |
צעד אחר צעד: איך לתעד נזקי הצפה ולהגיש תביעה?
תרחיש מהחיים: דני החנה את רכבו בחניון תת-קרקעי ביום חורפי גשום. במהלך הלילה מערכות הניקוז קרסו ומים בגובה מטר מילאו את החניון. בבוקר מצא דני את הרכב שקוע במים.
אם נקלעתם לאירוע דומה, הנה הצעדים הקריטיים שעליכם לבצע כדי להבטיח את זכויותיכם מול חברת הביטוח:
- אל תנסו להתניע את הרכב: זהו הכלל החשוב ביותר. התנעת רכב שמים חדרו למערכות היניקה שלו תגרום להרס מיידי של המנוע ותספק לחברת הביטוח עילה לטעון להחמרת נזק.
- צלמו ותעדו מכל זווית: לפני שאתם מזיזים את הרכב או שואבים את המים, צלמו תמונות וסרטוני וידאו המציגים את גובה המים ביחס לרכב, את פנים הרכב, את לוח המחוונים, ואת סביבת האירוע (כולל סימני סחף או חסימות ברחוב).
- הזמינו גרר ישירות למוסך: אל תגררו את הרכב בעצמכם בצורה שעלולה לפגוע במכלולים נוספים. ודאו שהגרר מוביל את הרכב למוסך מוסדר לצורך בדיקת שמאי.
- דרשו שמאי רכב בהקדם: ככל שהרכב נשאר רטוב ללא בדיקה, עשויים להיווצר עובש וקורוזיה. חשוב ששמאי יבדוק את הרכב בהקדם האפשרי ויתעד את קו המים המדויק.
- אספו דיווחים על מזג האוויר: שמרו כתבות חדשותיות או דיווחי שירות מטאורולוגי על הצפות באזורכם באותו יום, כדי לבסס את הטענה שמדובר באירוע טבע בלתי צפוי.
מה לבדוק לפני שבוחרים פוליסת ביטוח מקיף?
בעת השוואת הצעות מחיר לפוליסות רכב, מומלץ לא להסתכל רק על המחיר הסופי אלא לבחון את האותיות הקטנות הנוגעות לנזקי מים וסערה:
- גובה ההשתתפות העצמית בנזקי טבע: ודאו שאין סעיף מיוחד המגדיל את ההשתתפות העצמית באירועי מזג אוויר.
- כיסוי לפריטים אישיים ברכב: הצפה עלולה להרוס ציוד אישי שהיה בתא המטען או בתא הנוסעים. בדקו האם הפוליסה כוללת כיסוי לחפצים אישיים.
- רכב חלופי: במקרה של הצפה, תהליך בדיקת השמאי ואישור התביעה עשוי להימשך מספר ימים. ודאו שכתב השירות כולל אספקת רכב חלופי מהיום הראשון.
רוצים לוודא שהרכב שלכם מוגן מפני נזקי חורף, סערות והצפות? השוו עכשיו בין הצעות הביטוח המשתלמות ביותר באתר וקבלו פוליסה מקיפה ומותאמת אישית לצרכים שלכם.
שאלות נפוצות
האם ביטוח מקיף מייקר את הפוליסה בשנה הבאה לאחר תביעת הצפה?
כן, תביעת ביטוח מקיף בגין נזקי הצפה נחשבת כתביעה לכל דבר ועשויה להשפיע על עבר ביטוחי נקי ולהפחית את הנחת היעדר התביעות בחידוש הפוליסה בשנים הבאות.
מה קורה אם הרכב הוצף עקב כשל בתשתיות העירייה?
במקרה כזה ניתן לתבוע את חברת הביטוח שלכם במסגרת הביטוח המקיף, ולאחר מכן חברת הביטוח (או אתם) יכולים להגיש תביעת שיבוב נגד הרשות המקומית בגין רשלנות בתחזוקת הניקוז, כדי להחזיר את דמי ההשתתפות העצמית.
האם מותר לייבש את הרכב בעצמי לפני שהשמאי מגיע?
מומלץ לא לנקות או לפרק חלקים לפני הגעת השמאי. ניתן לאוורר את הרכב כדי למנוע נזקי ריח כבדים, אך יש להשאיר את סימני המים והבוץ גלויים כדי שהשמאי יוכל לקבוע במדויק את מפלס ההצפה.