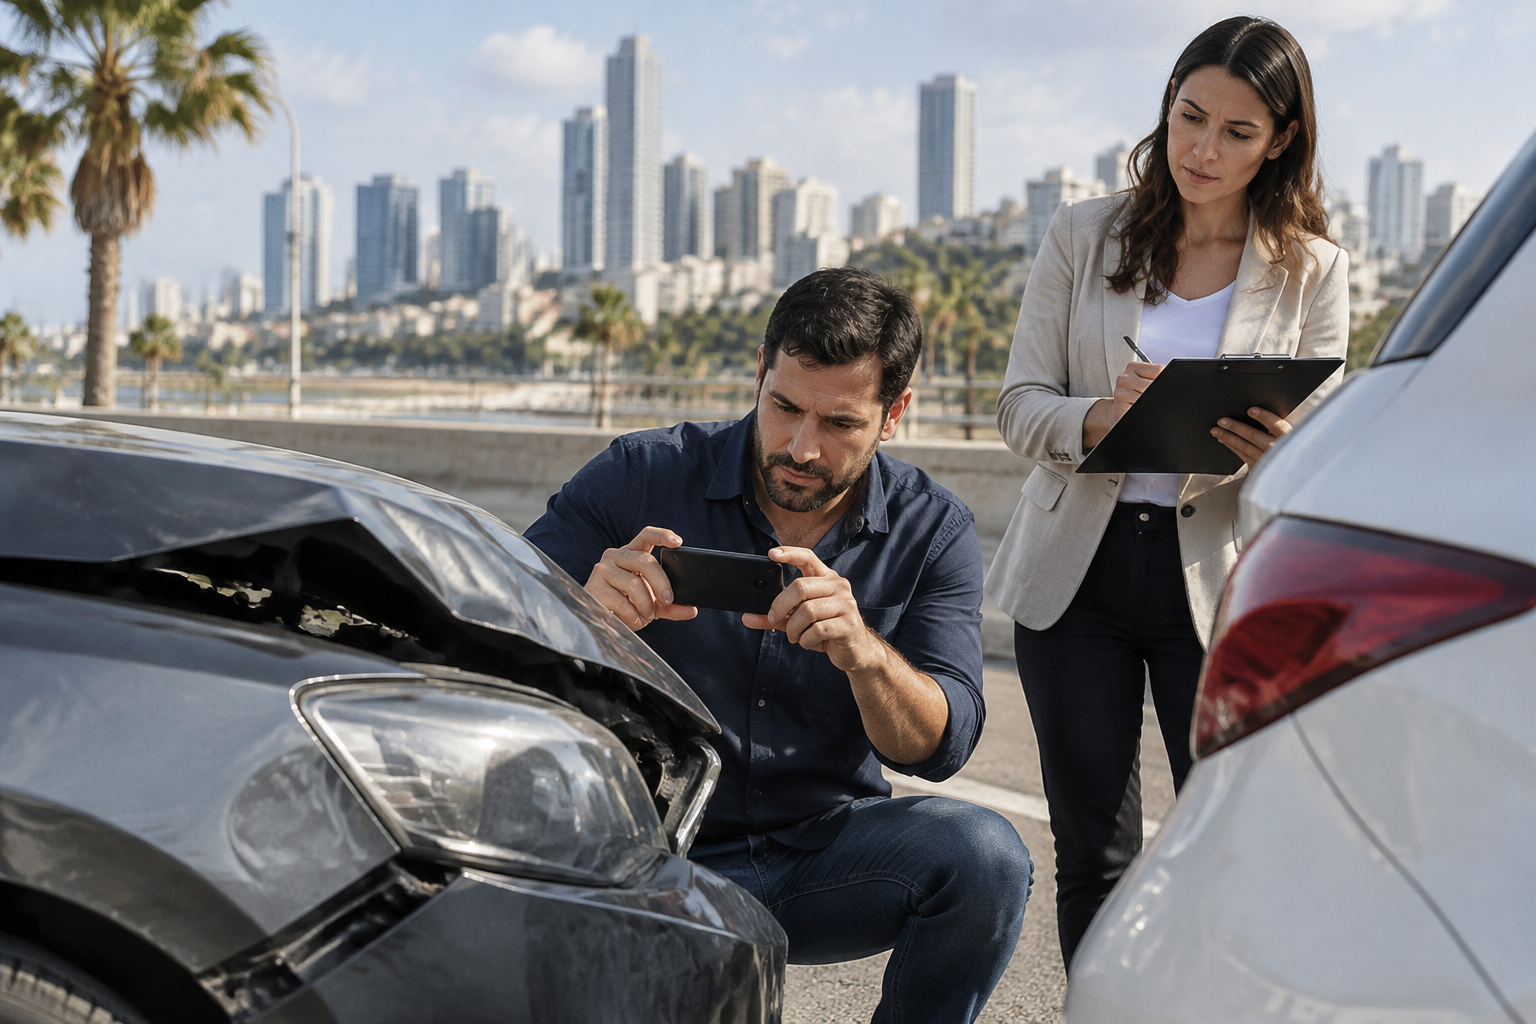
תאונת דרכים היא אירוע מלחיץ ומבלבל, גם כאשר מדובר במכה קלה בפגוש בפקק עירוני וגם כאשר מדובר בפגיעה משמעותית. ברגעים שאחרי הפגיעה, הנהגים נדרשים לקבל החלטות מהירות שמשפיעות ישירות על הכיס שלהם. במדריך זה נלמד כיצד לפעול נכון מרגע התאונה, איך לתעד את הנזק בשטח, מהם שלבי הגשת התביעה לחברת הביטוח, וכיצד תהליך זה משפיע על הפוליסה שלכם בעתיד.
מה עושים מיד בזירת התאונה? צעדי חירום ותיעוד
הפעולות שתבצעו בדקות הראשונות לאחר התאונה הן הבסיס להצלחת התביעה שלכם. טעויות בשלב זה עלולות להקשות על הוכחת נזקים או חלוקת האחריות בין הנהגים בהמשך.
- בטיחות לפני הכל: הדליקו אורות מצוקה, לבשו אפוד זוהר, הציבו משולש אזהרה והתרחקו למקום בטוח מעבר למעקה הבטיחות.
- בדיקת נפגעים: אם יש נפגעים בגוף, הזעיקו מיד את כוחות ההצלה והמשטרה. במקרה של פגיעות גוף, הטיפול הרפואי והפיצוי מוסדרים תחת ביטוח חובה לרכב.
- איסוף פרטים מלא: רשמו את שם הנהג השני, מספר תעודת זהות, מספר טלפון, מספר רישוי של הרכב, שם חברת הביטוח ומספר הפוליסה שלו.
- תיעוד מקיף בווידאו ובתמונות: צלמו את זירת התאונה מכל הזוויות, את מיקום כלי הרכב על הכביש ביחס לנתיבים ולתמרורים, את סימני הבלימה ואת הפגיעות בכל כלי הרכב המעורבים.
- עדים לאירוע: אם היו עוברי אורח או נהגים אחרים שראו את התאונה, בקשו את פרטי ההתקשרות שלהם.
טיפ חשוב: הימנעו מלהודות באשמה או לחתום על מסמכים בזירת האירוע. מסרו פרטים עובדתיים בלבד והשאירו את בירור האחריות לחברות הביטוח ולשמאים.
שלבי הגשת תביעה לביטוח רכב: צעד אחר צעד
לאחר שחזרתם לשגרה והרכב פונה מהמקום, מגיע שלב ההתנהלות מול הגורמים המקצועיים. כך נראה התהליך המלא:
1. דיווח ראשוני לחברת הביטוח או לסוכן
פנו לחברת הביטוח שלכם בהקדם ומסרו הודעה על קרות מקרה הביטוח. בשלב זה ממלאים טופס הודעה על תאונה שבו מפרטים את נסיבות האירוע, מצרפים שרטוט של התאונה ואת הפרטים של הנהג המעורב. חשוב להבדיל בין דיווח על תאונה לבין דרישה לתשלום תביעה בפועל.
2. בדיקת שמאי רכב
כדי לקבוע את היקף הנזק הכספי וירידת הערך של הרכב, יש להזמין שמאי רכב. באפשרותכם לבחור בין "שמאי הסדר" (שמאי שעובד בהסכם עם חברת הביטוח ושכר טרחתו מוסדר מולה) לבין "שמאי פרטי" מטעמכם. השמאי יבדוק את הרכב במוסך, יצלם את החלקים הפגועים ויפיק דו"ח שומה מפורט.
3. בחירת מוסך ותיקון הרכב
באפשרותכם לתקן את הרכב במוסך הסדר, המעניק לרוב תנאים נוחים כמו רכב חלופי והשתתפות עצמית מופחתת, או במוסך פרטי לבחירתכם. בעת תיקון במוסך פרטי, ייתכן שתידרשו לשלם מכיסכם תחילה ולאחר מכן לדרוש החזר כספי מחברת הביטוח על פי דו"ח השמאי והקבלות.
4. הגשת מסמכים ודרישת תשלום
העבירו לחברת הביטוח את כל המסמכים: טופס ההודעה, דו"ח השמאי, חשבוניות התיקון, אישור אי הגשת תביעות (אם תובעים צד שלישי) ותמונות הנזק. חברת הביטוח תבחן את המסמכים ותעביר את הפיצוי בהתאם לתנאי הפוליסה.
תרחיש מהשטח: תאונה שבה הרכב השני אשם לעומת אשמה עצמית
אופן הגשת התביעה משתנה בהתאם לשאלת האחריות לתאונה. נבחן שתי דוגמאות נפוצות:
תרחיש ראשון: רכב אחר פגע ברכבכם מאחור ברמזור אדום.
במקרה זה, האשמה ברורה ומוטלת על הנהג הפוגע. עומדות בפניכם שתי אפשרויות: להגיש תביעה ישירות כנגד פוליסת ביטוח צד ג' של הנהג הפוגע, או לתבוע את הביטוח המקיף שלכם ולבקש מהחברה שלכם לתבוע את כספה בחזרה מהפוגע (הליך המכונה "תביעת שיבוב"). תביעה ישירה נגד הפוגע חוסכת מכם תשלום דמי השתתפות עצמית ושומרת על עבר ביטוחי נקי.
תרחיש שני: פגעתם בעמוד בעת חניה או גרמתם לתאונה באשמתכם.
כאן הנזק העצמי שלכם יכוסה רק במידה שיש לכם ביטוח מקיף, ותידרשו לשלם דמי השתתפות עצמית. אם פגעתם ברכב נוסף, חברת הביטוח שלכם תפצה את בעל הרכב השני מתוך כיסוי צד שלישי בפוליסה שלכם.
| מסלול תביעה | יתרונות | חסרונות | מתי מתאים? |
|---|
| תביעת צד ג' של הפוגע | אין תשלום השתתפות עצמית, אין פגיעה בהיעדר תביעות | תהליך עשוי להימשך זמן רב יותר אם הפוגע מכחיש אשמה | כשהאחריות של הנהג השני ברורה ומוכחת |
| תביעת הביטוח המקיף העצמי | קבלת פיצוי ותיקון מהיר ללא תלות בהודאת הצד השני | תשלום השתתפות עצמית מיידית, רישום תביעה בפוליסה | כשיש מחלוקת על האשמה או כשהאשמה היא שלכם |
| הסדר פרטי בין הנהגים | ללא מעורבות ביטוח, ללא רישום תביעות לשני הצדדים | סיכון לאי-תשלום או לגילוי נזקים סמויים בהמשך | נזקים קלים בלבד בסכומים נמוכים מההשתתפות העצמית |
מה זה אומר לגבי הביטוח שלכם
הגשת תביעה לביטוח רכב משפיעה באופן ישיר על העלויות הביטוחיות שלכם בשנים הבאות. כאשר אתם תובעים את הפוליסה שלכם (בין אם מדובר בנזק עצמי ובין אם בפיצוי צד שלישי), נרשמת לחובתכם תביעה בדו"ח העבר הביטוחי של משרד האוצר. רישום זה מבטל את "הנחת היעדר תביעות", מה שעלול לייקר את חידוש הפוליסה למשך שלוש השנים הבאות.
מעבר לכך, בכל תביעה כנגד הפוליסה שלכם תידרשו לשלם דמי השתתפות עצמית הקבועים בחוזה, אלא אם מדובר בנזק מוחלט (טוטאל לוס) או מקרה ייחודי המוגדר בפוליסה. לכן, לפני שמגישים תביעה על נזק קל, מומלץ לקבל הצעת מחיר לתיקון במוסך ולחשב האם עלות התיקון גבוהה מסכום ההשתתפות העצמית בתוספת התייקרות הביטוח העתידית.
הבנת הזכויות שלכם ומשמעות הפעלת הכיסויים מאפשרת לכם לקבל החלטה מושכלת, להגן על הרכב שלכם בצורה מיטבית ולבחור את הכיסוי המתאים בחידוש הבא. מעוניינים לבדוק את תנאי הפוליסה שלכם או להוזיל עלויות? תוכלו להשוות הצעות מחיר בקלות דרך האתר ולקבל מענה מותאם אישית.
שאלות נפוצות
תוך כמה זמן חובה לדווח לחברת הביטוח על תאונה?
מומלץ לדווח מיד לאחר האירוע או לכל המאוחר תוך מספר ימים. חוק חוזה הביטוח דורש הודעה בהזדמנות הראשונה לאחר שנודע למבוטח על המקרה, כדי לאפשר לחברה לבדוק את הנזק בזמן אמת.
האם חובה לתקן את הרכב במוסך הסדר?
לא. החוק מעניק לכם זכות מלאה לבחור בכל מוסך מורשה שתחפצו. עם זאת, תיקון במוסך שאינו בהסדר עשוי לגרור תשלום השתתפות עצמית גבוה יותר או תשלום מראש עבור התיקון עד לקבלת ההחזר.
מהו דו"ח אי הגשת תביעות ולמה הוא נדרש?
כאשר אתם תובעים את חברת הביטוח של הנהג הפוגע, היא דורשת אישור מחברת הביטוח שלכם המעיד שלא תבעתם פיצוי על אותו אירוע גם מהפוליסה העצמית שלכם, כדי למנוע כפל פיצוי.
מה קורה אם הנהג הפוגע מסרב להודות באשמה?
במצב של הכחשת אשמה, הראיות שאספתם בזירה (תמונות, סרטוני מצלמת דרך, עדויות) הן קריטיות. באפשרותכם לתבוע את הפוליסה שלכם ולתת לחברת הביטוח לנהל הליך משפטי נגדו, או להגיש תביעה בבית המשפט לתביעות קטנות.