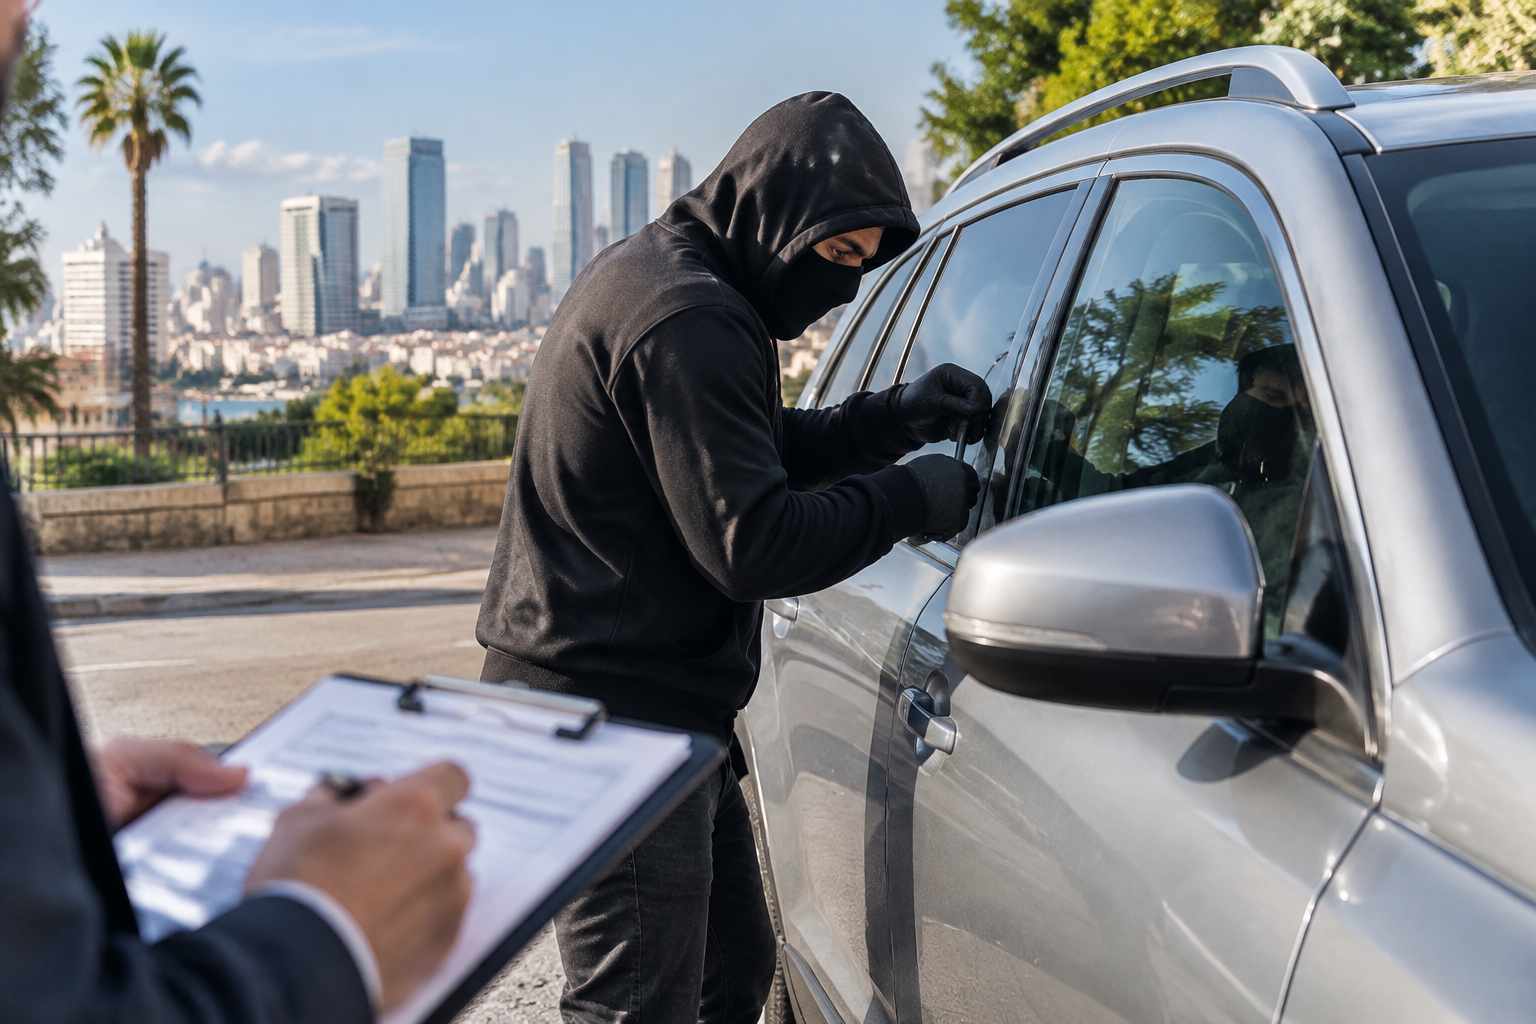
לגלות שהרכב שלכם אינו נמצא במקום שבו החניתם אותו זו אחת החוויות המלחיצות ביותר שבעל רכב יכול לחוות. לצד עוגמת הנפש וההתמודדות המיידית מול המשטרה, עולה מיד השאלה הכלכלית: מה בדיוק מגיע לכם, אילו נזקים מכוסים, וכמה כסף תקבלו בחזרה? במדריך זה נעשה סדר מלא בכל מה שקשור לאירועי גניבה, נזקי פריצה, גניבת חלקים ואביזרים, וכיצד מתנהל תהליך הפיצוי בפועל.
סוגי אירועי גניבה: לא רק אובדן מלא של הרכב
כשמדברים על גניבת רכב, רוב האנשים מדמיינים תרחיש שבו הרכב נעלם כלא היה. בפועל, עולם הרכב מכיר מספר תרחישים שונים של אירועי גניבה, ולכל אחד מהם השלכות שונות על הרכב ועל הכיסוי:
- גניבה מלאה (אובדן גמור): הרכב נגנב ולא אותר בתוך פרק הזמן המוגדר בחוק ובפוליסה (לרוב 30 ימים). במצב כזה הרכב מוגדר כאובדן מוחלט ומשולם פיצוי על ערכו המלא.
- גניבת חלקים ורכיבים: תופעה נפוצה שבה הרכב נשאר במקומו, אך נגנבו ממנו חלקים חיוניים. מקרים שכיחים כוללים גניבת ממירים קטליטיים, גלגלים וחישוקי מגנזיום, פנסים מתקדמים או מערכות מולטימדיה מקוריות.
- נזקי ניסיון גניבה ופריצה: מצב שבו הפורצים לא הצליחו לקחת את הרכב, אך גרמו לנזק כבד: חלונות מנופצים, מנעולים שבורים, חיווט קרוע בלוח המחוונים או פגיעה במחשב הרכב.
- גניבה ומציאת הרכב לאחר מכן: אם הרכב נמצא לפני תום תקופת ההמתנה הקבועה, תיבדק רמת הנזק שנגרמה לו. אם הנזק בר תיקון, יבוצע שיקום במוסך. אם הנזק חצה את רף האובדן להלכה או אובדן גמור, יועבר פיצוי כולל.
כיצד מחושב הפיצוי הכספי במקרה של גניבה?
פיצוי על רכב שנגנב אינו נקבע לפי המחיר שבו רכשתם את הרכב בעבר, אלא לפי שווי השוק העדכני שלו במועד קרות האירוע.
חישוב שווי הרכב מתבסס על מחירון הרכב המקובל בענף, תוך שקלול פרמטרים ייחודיים לרכב הספציפי שלכם:
- נתוני בסיס: שנת ייצור, דגם ותת-דגם מדויק, רמת גימור ונפח מנוע.
- היסטוריית בעלויות: מספר ידיים קודמות, סוג הבעלות הקודמת (פרטית, ליסינג, השכרה או חברה).
- נסועה (קילומטראז'): מספר הקילומטרים שהרכב צבר ביחס לממוצע השנתי.
- חודש עלייה לכביש: משפיע על חישוב החודשים המדויק בשנת הדגם.
- הפחתות או תוספות מיוחדות: תאונות קודמות שהורידו מערך הרכב, או לחלופין תוספות מקוריות שמעלות את ערכו.
חשוב לדעת: ברוב המקרים של גניבה מלאה, אין תשלום דמי השתתפות עצמית מצד המבוטח, אלא אם נקבע אחרת במפורש בתנאי החוזה.
תרחיש מהחיים: צעד אחר צעד מרגע גילוי הגניבה
כדי להבין כיצד התהליך עובד בפועל, נבחן תרחיש של דני, תושב המרכז, שיצא בבוקר וגילה שרכבו אינו בחניה.
- שלב 1: אימות והודעה למשטרה (שעה 08:00): דני מוודא תחילה שהרכב לא נגרר על ידי העירייה. לאחר מכן הוא ניגש מיידית לתחנת המשטרה ומגיש תלונה על גניבת רכב. קבלת אישור משטרה היא תנאי סף הכרחי לכל המשך טיפול.
- שלב 2: דיווח למוקד ולחברת האיתור (שעה 08:45): דני יוצר קשר עם חברת האיתור (אם מותקנת ברכב מערכת פעילה) כדי לבדוק אותות אחרונים, ומדווח על האירוע לגורם המבטח.
- שלב 3: תקופת ההמתנה (30 ימים): על פי הנהלים, מוגדר חלון זמן של 30 ימים שבמהלכו המשטרה וגורמי האכיפה מנסים לאתר את הרכב. בתקופה זו דני זכאי בדרך כלל לרכב חלופי, בהתאם לנספחי השירות שברשותו.
- שלב 4: סגירת התיק והעברת הפיצוי (יום 31): הרכב לא אותר. דני מעביר מסמכים נדרשים: מפתחות הרכב (כולל סט רזרבי), ייפוי כוח להעברת בעלות, אישור משטרה מקורי וטפסי תביעה. בתוך ימים ספורים מאושר התשלום ודני מקבל את שווי הרכב לחשבון הבנק שלו.
טבלת סיכום: מה מכוסה ומה אינו מכוסה כברירת מחדל?
| רכיב / נזק | האם מכוסה בברירת מחדל? | דגשים והערות | | :--- | :--- | :--- |
| גניבה מלאה של גוף הרכב | כן | פיצוי לפי ערך שוק עדכני ביום האירוע | | נזקי פריצה וניסיון גניבה | כן | תיקון חלונות, מנעולים ומערכות הנעה שנפגעו | | גניבת חלקים מקוריים (ממיר, גלגלים) | כן | בכפוף לבדיקת שמאי ותשלום השתתפות עצמית | | מערכות שמע ומולטימדיה מקוריות | כן | נכללות כחלק משווי הרכב הסטנדרטי | | תוספות ואביזרים לא מקוריים | לא | דורש הצהרה מוקדמת והרחבה ייעודית | | חפצים אישיים שהושארו ברכב | לא | ארנקים, מחשבים ניידים וטלפונים אינם מכוסים | | רכב חלופי בזמן ההמתנה | תלוי הרחבה | מותנה ברכישת כתב שירות לרכב חלופי |
מה זה אומר לגבי הביטוח שלכם
הבנת הכיסויים לגניבה מחדדת נקודה מהותית: הגנה מפני גניבה או נזקי פריצה אינה קיימת בפוליסות בסיסיות. מי שמחזיק אך ורק בביטוח חובה או בוחר להסתפק ברכישת פוליסת ביטוח צד ג' אינו מכוסה כלל במקרה שהרכב נגנב או ניזוק בניסיון פריצה. במצבים אלו, כל הנזק הכספי נופל ישירות על כתפי בעל הרכב.
כדי להבטיח פיצוי במקרה של אובדן הרכב או חלקיו, נדרש כיסוי ביטוח מקיף לרכב. פוליסה זו מספקת מעטפת הגנה רחבה הכוללת גניבה, תאונות, שריפות ונזקי טבע. עם זאת, חשוב לבדוק היטב את תנאי המיגון הנדרשים בפוליסה שלכם - כגון התקנת קודן, עלוקה או מערכת איתור פעילה. אי עמידה בדרישות המיגון של החברה עלולה להוביל לשלילת הפיצוי בעת אירוע גניבה.
בנוסף, מומלץ לוודא שכתב השירות שלכם כולל רכב חלופי במקרה של גניבה, שכן תקופת ההמתנה עד לקבלת התשלום בפועל עשויה להשאיר אתכם ללא פתרון תחבורתי למשך מספר שבועות.
רוצים לוודא שהרכב שלכם מוגן בצורה מושלמת מפני גניבות ונזקים במחיר המשתלם ביותר? השוו עכשיו בין הצעות הביטוח המובילות וקבלו התאמה מדויקת לצרכים שלכם.
שאלות נפוצות
האם חפצים אישיים שנגנבו מתוך תא המטען מכוסים?
ברוב המקרים המוחלט, חפצים אישיים (כגון לפטופ, מצלמה, ביגוד או כסף מזומן) אינם מכוסים תחת ביטוח הרכב. כיסוי לחפצים אלו ניתן לעיתים לתבוע דרך ביטוח תכולת דירה, אם קיים סעיף הרחבה מתאים.
מה קורה אם הרכב נמצא שבועיים לאחר שנגנב?
אם הרכב אותר בתוך תקופת 30 הימים וטרם שולמו דמי הפיצוי, הרכב מוחזר לבעליו. שמאי רכב בודק את מצבו, והגוף המבטח מממן את תיקון כל הנזקים שנגרמו לו במהלך תקופת הגניבה.
האם גניבת ממיר קטליטי נחשבת לאירוע גניבה?
כן, גניבת ממיר קטליטי נחשבת לגניבת חלק מהרכב ומכוסה במסגרת הביטוח המקיף. עם זאת, בתיקון כזה תידרשו לרוב לשלם דמי השתתפות עצמית של נזק חלקי.
מדוע חברת הביטוח דורשת ממני למסור שני סטים של מפתחות?
מסירת כל סטי המפתחות של הרכב מוכיחה כי המפתחות לא הושארו ברכב בעת הגניבה ושלא הייתה רשלנות חמורה מצד בעל הרכב, וכן מונעת שימוש עתידי ברכב במידה ויימצא.