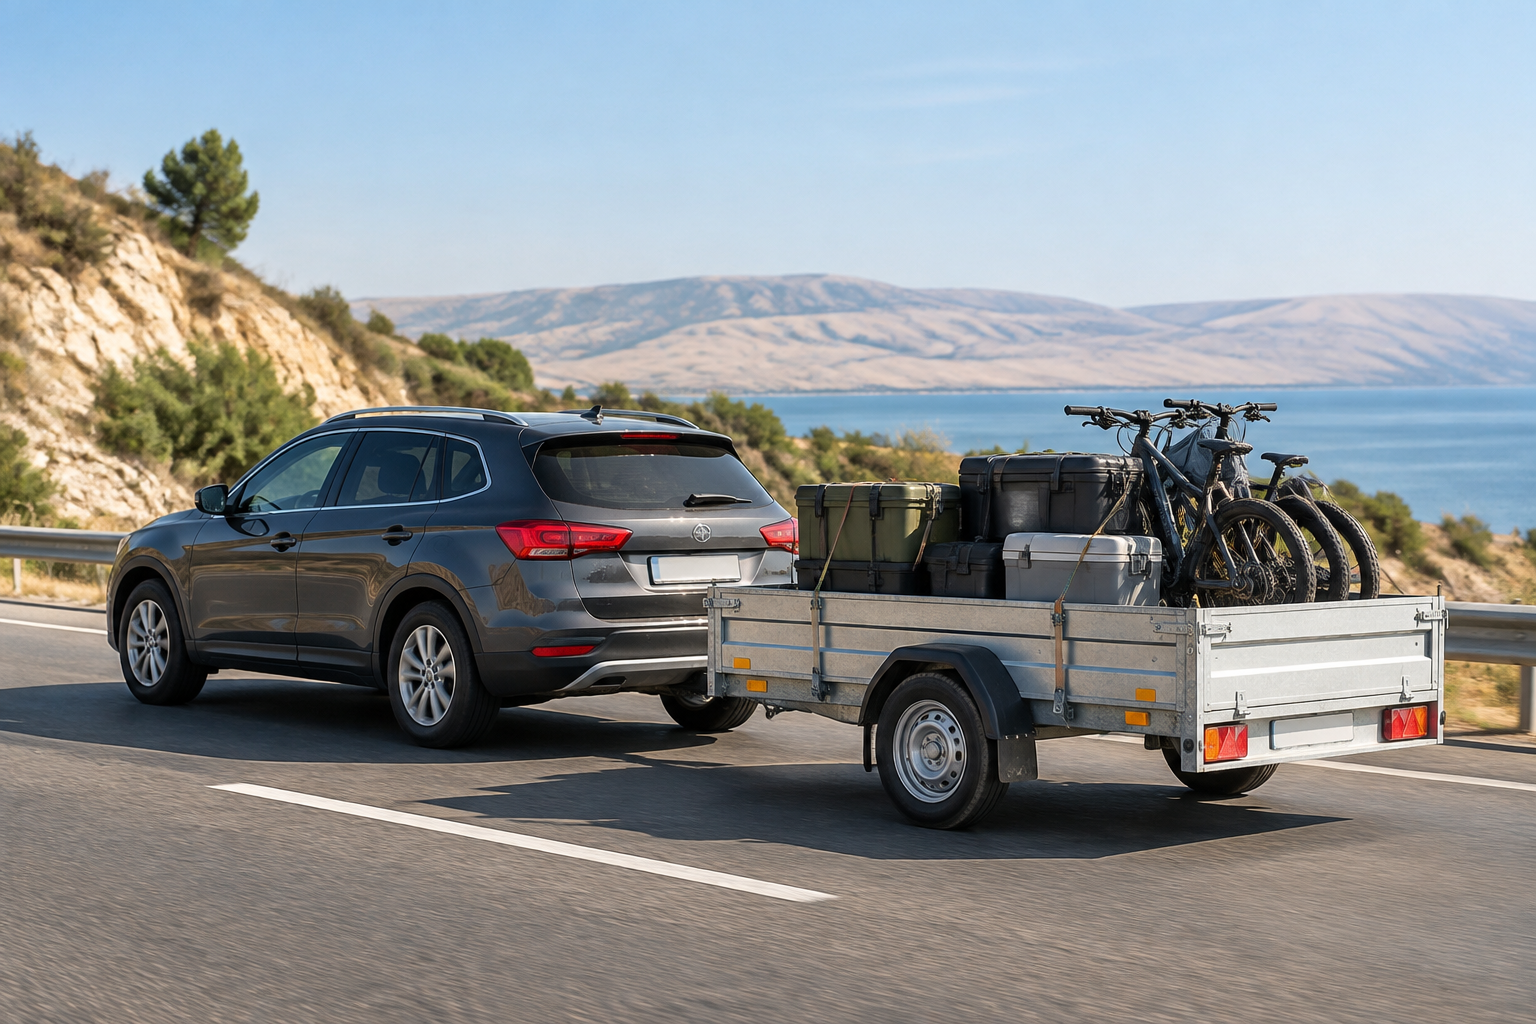
חיבור נגרר לרכב פרטי פותח עולם שלם של אפשרויות, החל מהובלת ציוד קמפינג וספורט ימי ועד להעברת משאות בעבודה או במעבר דירה. יחד עם זאת, נהגים רבים מופתעים לגלות שהביטוח הקיים של הרכב אינו מכסה באופן אוטומטי את כל הנזקים שעלולים להתרחש בעת גרירה. במאמר זה נסביר בדיוק מה החוק דורש, אילו בדיקות חובה לבצע ברכב הגורר ובנגרר, וכיצד לבחור את הכיסוי הביטוחי המתאים ביותר עבורכם.
חלוקת האחריות: למה צריך ביטוח גם לרכב וגם לנגרר?
לפי החוק בישראל, נגרר מוגדר ככלי רכב עצמאי לכל דבר. הוא נושא מספר רישוי משלו, מחייב מבחן רישוי שנתי (טסט) ודורש מערך ביטוחי ספציפי. כאשר מחברים נגרר לרכב פרטי, נוצרת מערכת משולבת של שני כלי רכב, והאחריות הביטוחית מתחלקת בהתאם:
- נזקי גוף (ביטוח חובה): בעת נסיעה כאשר הנגרר מחובר, פגיעות גוף מכוסות על ידי פוליסת ביטוח חובה לרכב של הרכב הגורר. עם זאת, כאשר הנגרר מנותק מהרכב וחונה, הוא נדרש לביטוח חובה עצמאי כדי לכסות פגיעות גוף אפשריות (למשל, אם הנגרר מתדרדר ופוגע בהולך רגל).
- נזקי רכוש לצד שלישי: אם הנגרר פוגע ברכב אחר או ברכוש בזמן נסיעה, הכיסוי תלוי בהגדרות הפוליסה של הרכב הגורר. יש לוודא שקיימת הרחבה מתאימה המכסה גרירה.
- נזק עצמי לנגרר: ביטוח הרכב הגורר לעולם אינו מכסה נזק שנגרם לנגרר עצמו (כמו התהפכות, תאונה עצמית או גניבה). לצורך כך נדרש ביטוח מקיף ייעודי לנגרר.
מה חובה לברר לגבי הרכב הגורר?
לפני שמתאימים פוליסה או יוצאים לכביש, יש לוודא שהרכב הפרטי שלכם עומד בכל הדרישות החוקיות והביטוחיות לביצוע גרירה. אי עמידה בתנאים אלה עלולה להוביל לשלילת תגמולי הביטוח במקרה של תאונה.
ראשית, ודאו כי וו הגרירה מותקן כחוק ורשום ברישיון הרכב. התקנת וו גרירה ללא אישור מעבדה מוסמכת ועדכון רישיון הרכב מהווה עבירה על החוק ומבטלת את תוקף הכיסוי הביטוחי בעת אירוע תאונתי.
שנית, בדקו את כושר הגרירה המותר של הרכב (המופיע בספר הרכב וברישיון). יש הבדל משמעותי בין משקל מותר לגרירה עם בלמים לבין משקל ללא בלמים. גרירת משקל החורג מהמותר מבטלת את תוקף הפוליסה.
שלישית, פנו לסוכן או לחברת הביטוח שלכם ובדקו את תנאי הפוליסה הקיימת. עליכם לוודא כי הרחבת ביטוח צד ג' או הביטוח המקיף כוללת היתר מפורש לגרירת נגרר עד המשקל המבוקש.
מה צריך לבדוק לגבי הנגרר עצמו לפני רכישת פוליסה?
כאשר אתם ניגשים לבטח את הנגרר עצמו, ישנם מספר מאפיינים מרכזיים המשפיעים על סוג הכיסוי הנדרש ועל גובה הפרמיה:
- ייעוד הנגרר: האם מדובר בנגרר לשימוש פרטי ופנאי, נגרר סגור להובלת משאות, נגרר סירה או קרוואן למגורים? שימוש מסחרי דורש פוליסה שונה לחלוטין משימוש פרטי.
- שווי הנגרר והציוד שעליו: אם הנגרר בעל ערך כספי גבוה, מומלץ לשקול בדיקת תנאי ביטוח מקיף הכולל הגנה מפני גניבה, שריפה ונזקי תאונה עצמית.
- אמצעי מיגון נדרשים: חברות הביטוח מתנות לעיתים קרובות את הכיסוי נגד גניבה בהתקנת מנעול יצול, סנדל גלגל או חניה באזור נעול כאשר הנגרר אינו מחובר לרכב.
- מצב תחזוקתי ורישוי: ודאו שלנגרר יש טסט בתוקף, מערכת תאורה תקינה וצמיגים מותאמים לעומס. פוליסות ביטוח אינן מכסות נזקים הנובעים מכשל מכני עקב חוסר תחזוקה.
טבלת סיכום: מבנה הכיסויים לגרירה ברכב פרטי
| סוג הכיסוי | מה הוא מכסה ברכב הגורר | מה הוא מכסה בנגרר | האם חובה על פי חוק? |
|---|
| ביטוח חובה | פגיעות גוף של נוסעים והולכי רגל בזמן נסיעה | פגיעות גוף כאשר הנגרר מנותק וחונה | כן (לשני הכלים) |
| ביטוח צד ג' | נזקי רכוש שנגרמו לאחרים (כולל על ידי הנגרר, אם יש הרחבה) | נזק שגורם הנגרר לרכוש אחרים כשהוא מנותק | לא, אך מומלץ מאוד |
| ביטוח מקיף | נזק עצמי, גניבה ותאונה לרכב הגורר בלבד | נזק עצמי, התהפכות וגניבה של הנגרר | לא, בהתאם לשווי הכלי |
תרחיש מהחיים: מה קורה במקרה של תאונה בעת גרירה?
רועי חיבר נגרר קל לרכבו הפרטי לצורך העברת ציוד לקמפינג משפחתי. במהלך הנסיעה בכביש מהיר, הנגרר החל להתנדנד (תופעת סווינג), סטה מהנתיב ופגע ברכב שנסע במקביל. כתוצאה מכך נגרם נזק כבד לרכב הנפגע וגם לנגרר עצמו.
במקרה כזה, אם רועי דאג מראש לעדכן את חברת הביטוח על קיומו של וו גרירה ולוודא שפוליסת צד ג' שלו מכסה נזקי גרירה, חברת הביטוח של הרכב הגורר תפצה את בעל הרכב הנפגע. עם זאת, הנזק שנגרם לנגרר של רועי יכוסה אך ורק אם רכש מראש פוליסה מקיפה ייעודית לנגרר. אילו רועי לא היה מעדכן את הפוליסה על חיבור הנגרר, חברת הביטוח הייתה עשויה להתנער מכיסוי הנזק כולו.
טיפים מעשיים לפני רכישת ביטוח לנגרר
- אל תניחו שאתם מכוסים: לעולם אל תצאו לדרך בהנחה שביטוח הרכב הרגיל כולל הכל. דרשו אישור בכתב מחברת הביטוח על הרחבת כיסוי לגרירה.
- הגדירו את שווי הנגרר במדויק: במידה ואתם מבטחים את הנגרר בביטוח מקיף, שמרו קבלות רכישה של הנגרר ושל תוספות מיוחדות שהותקנו עליו.
- בדקו את סעיף ההשתתפות העצמית: ודאו מה גובה ההשתתפות העצמית במקרה של נזק לרכוש צד שלישי שנגרם כתוצאה משימוש בנגרר.
- השוו הצעות מחיר: תעריפי הביטוח לנגררים משתנים מעת לעת בהתאם לסוג הנגרר, גיל הנהג ומאפייני השימוש. מומלץ לבצע השוואה מסודרת בין מספר הצעות.
רוצים לוודא שאתם יוצאים לדרך בראש שקט ועם כיסוי מלא? השאירו פרטים באתר וקבלו הצעות מחיר מותאמות אישית לביטוח הרכב והנגרר שלכם.
שאלות נפוצות
האם מותר לכל נהג לגרור נגרר עם רכב פרטי?
רישיון נהיגה דרגה B (רכב פרטי עד 3.5 טון) מתיר גרירת נגרר שמשקלו הכולל המותר אינו עולה על 1,500 ק"ג, ובתנאי שהמשקל הכולל של הרכב והנגרר יחד אינו חורג מהמגבלות הקבועות ברישיון הרכב.
האם צריך תעודת ביטוח חובה נפרדת לנגרר?
כן. נגרר חייב בתעודת ביטוח חובה משלו עבור מצבים שבהם הוא מנותק מהרכב הגורר ונמצא ברשות הרבים, שכן במצב זה ביטוח הרכב הגורר אינו חל עליו.
מה קורה אם הנגרר נגנב כשהוא מחובר לרכב?
ביטוח מקיף של הרכב הגורר אינו מכסה גניבה של הנגרר עצמו. כדי לקבל פיצוי על גניבת הנגרר, יש לרכוש עבורו פוליסת ביטוח מקיף נפרדת הכוללת כיסוי לגניבה ועמידה בתנאי המיגון הנדרשים.
האם תוספת וו גרירה מייקרת את ביטוח הרכב?
לרוב, עדכון הפוליסה על קיומו של וו גרירה והרחבת הכיסוי לנזקי צד שלישי כרוכים בתוספת פרמיה סמלית בלבד, אך הדבר משתנה בין חברות הביטוח ויש לברר זאת בעת רכישת הפוליסה.