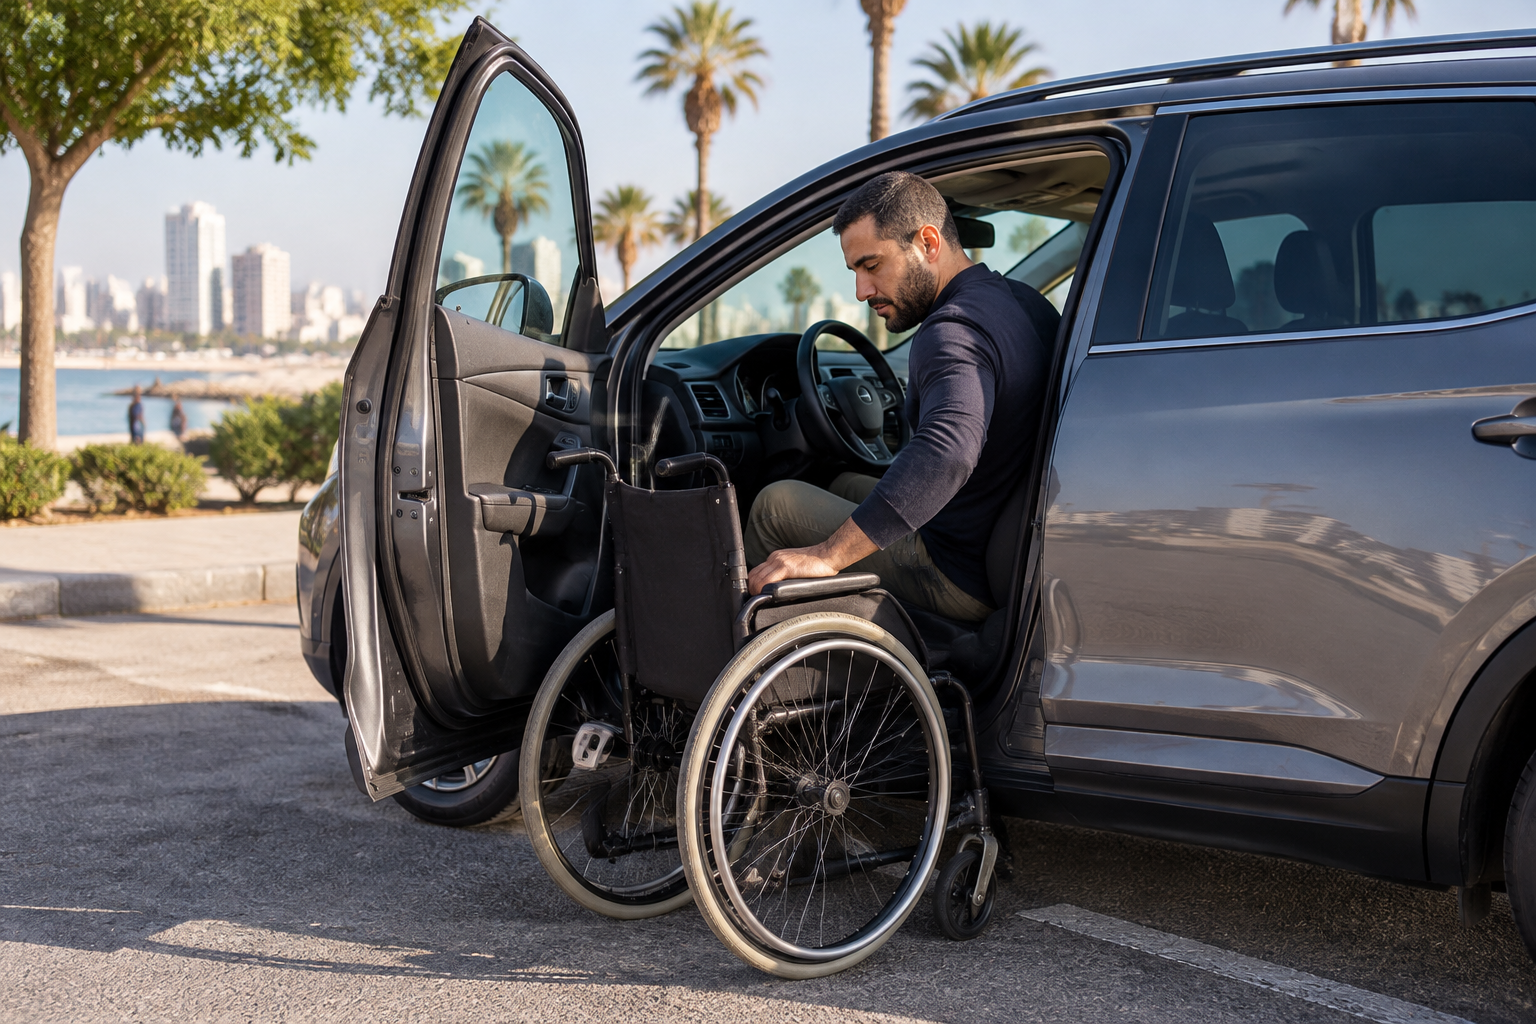
רכב המותאם לאנשים עם מוגבלות אינו עוד כלי תחבורה סטנדרטי; לעיתים קרובות מותקנים בו מנגנוני נהיגה ייעודיים, מעלונים, הנמכות רצפה ומערכות אלקטרוניות מתקדמות שעלותן עשויה להגיע לעשרות ואף למאות אלפי שקלים. ללא הגדרה ותיעוד מדויקים בפוליסה, חברת הביטוח עלולה לפצות רק לפי שווי הרכב הבסיסי במחירון. במאמר זה תלמדו כיצד לבצע תיעוד נכון של האביזרים וההתאמות, אילו כיסויים חובה לדרוש לפני החתימה ואיך להבטיח את מלוא זכויותיכם.
מדוע ביטוח רכב מונגש שונה מביטוח רכב רגיל?
כאשר מבטחים רכב רגיל, שווי הפיצוי נגזר לרוב ממחירון הרכב המקובל לפי שנתון ודגם. ברכב נגיש, לעומת זאת, שווי הרכב בפועל מורכב משני חלקים נפרדים:
- שווי המרכב והשלדה הבסיסית של הרכב.
- שווי כלל השינויים, ההתקנות והאביזרים המיוחדים שהותקנו בו.
במקרה של נזק מוחלט (טוטאל לוס) או גניבה, פוליסת ביטוח מקיף לרכב סטנדרטית שלא עודכנה בתוספות אלו תפצה אתכם רק על ערך הרכב הבסיסי. התוצאה עלולה להיות אובדן כספי כבד וחוסר יכולת לרכוש ולהנגיש רכב חלופי. לכן, ביטוח רכב מונגש דורש נספח ייעודי המפרט את כל האבזור הקיים.
שלב אחר שלב: כך תתעדו התאמות ואביזרי נהיגה
תיעוד נכון הוא הבסיס לקבלת פיצוי הוגן ומלא. מומלץ לפעול לפי הצעדים הבאים כבר במועד התקנת האביזרים או בעת חידוש הביטוח:
- שמירת חשבוניות וקבלות מקוריות: שמרו את כל המסמכים המעידים על רכישת האביזרים ועל עלות ההתקנה שבוצעה על ידי מתקין מורשה.
- אישור שינוי מבנה ממשרד התחבורה: ודאו שכל שינוי או מנגנון נהיגה (כגון מנגנון יד, דוושה שמאלית או הגה כוח מיוחד) מעודכן ברישיון הרכב באופן רשמי.
- הזמנת שמאות ייעודית: במקרים רבים, חברות הביטוח דורשות בדיקת שמאי מטעמן או שמאי מוסכם כדי להעריך את שווי האביזרים בפועל.
- תיעוד ויזואלי מקיף: צלמו תמונות ברורות וסרטון קצר המציג את תפקוד המערכות (מעלון, נעילת כיסא גלגלים, מנגנון נהיגה ידני) ושמרו אותם בגיבוי דיגיטלי.
- פירוט האביזרים ברשימת הפוליסה: ודאו שבדף פרטי הביטוח מופיע פירוט שמי של כל מנגנון וערכו הנקוב, ולא רק סעיף כללי ועמום.
כיסויים והרחבות שחשוב לבדוק לפני שרוכשים פוליסה
מלבד הכיסוי הבסיסי לנזקי גוף במסגרת רכישת ביטוח חובה, קיימים מספר סעיפים קריטיים לרכב מונגש:
- רכב חלופי מונגש: מרבית הפוליסות מציעות רכב חלופי סטנדרטי (קטן או משפחתי). עבור נהג הזקוק למנגנון יד או מעלון, רכב רגיל אינו שימושי. יש לוודא האם הפוליסה כוללת זכאות לרכב חלופי מותאם, או לחלופין פיצוי כספי יומי לצורך נסיעה במוניות נגישות.
- שירותי גרירה וחילוץ ייעודיים: רכבים מונגשים, במיוחד רכבים עם הנמכת רצפה, דורשים גרר ייעודי עם זווית עמסה נמוכה כדי למנוע פגיעה במרכב. ודאו שחברת שירותי הדרך ערוכה לכך.
- ביטוח לאביזרים מפני נזק חלקי: לעיתים פגיעה קלה ברכב משביתה את המעלון או המנגנון החשמלי. בדקו מהו גובה ההשתתפות העצמית עבור תיקון אביזרים בלבד.
- גבולות אחריות מוגדלים: במסגרת כיסוי ביטוח צד ג', מומלץ לבחור בגבול אחריות גבוה, שכן רכבים מונגשים הם לעיתים גדולים וכבדים יותר (כמו ואנים מסחריים), ועלולים לגרום לנזק משמעותי יותר לצד שלישי.
השוואה: ביטוח רכב רגיל לעומת ביטוח רכב מונגש ומותאם
| מאפיין | ביטוח רכב רגיל | ביטוח רכב מונגש עם תיעוד אביזרים |
|---|
| בסיס חישוב הפיצוי | מחירון רכב סטנדרטי בלבד | שווי הרכב + שווי מוערך ומאושר של האביזרים |
| הערכת שווי | אוטומטית לפי קוד דגם | דורשת דוח שמאי וחשבוניות התקנה |
| רכב חלופי | רכב קטגוריה בסיסית (B/C) | רכב נגיש או החזר כספי יומי להתניידות |
| שירותי גרירה | גרר סטנדרטי ללא התאמות | גרר ייעודי לרכבים מונמכים וציוד כבד |
| עלות הפרמיה | נקבעת לפי דגם, גיל ועבר ביטוחי | מושפעת גם מעלות שווי האבזור המבוטח |
תרחיש מהחיים: מה קורה בעת תאונה ללא תיעוד מקדים?
דני נוהג ברכב מסחרי שהותקנו בו מעלון חשמלי ומנגנון נהיגה ידני בעלות כוללת של עשרות אלפי שקלים. בעת חידוש הפוליסה, דני חידש את הביטוח המקיף דרך מוקד טלפוני מבלי לעדכן את המוקדן בתוספות ובלי להעביר דוח שמאי וחשבוניות.
כעבור מספר חודשים אירעה תאונה שהשביתה את הרכב לחלוטין. חברת הביטוח פיצתה את דני בהתאם לשווי הדגם הבסיסי במחירון. כאשר דרש החזר על המעלון ומנגנון הנהיגה, התביעה נדחתה בטענה שהציוד לא הוצהר ולא חושבה עבורו פרמיה מתאימה. דני נאלץ לממן את האבזור ברכבו החדש מכיסו הפרטי.
תיעוד מוקדם, העברת מסמכי ההתקנה לחברת הביטוח וקבלת אישור בכתב על הכללת האביזרים היו מונעים את עוגמת הנפש ומבטיחים כיסוי מלא.
שאלות נפוצות
האם משרד הביטחון או המוסד לביטוח לאומי משתתפים בעלות הביטוח?
גופים אלו מעניקים לעיתים קצבאות ניידות או השתתפות בהוצאות אחזקת רכב, אך התנאים, הזכאות וגובה ההשתתפות משתנים מעת לעת בהתאם להסכמים ולקריטריונים הרשמיים. מומלץ לבדוק את הזכאות האישית מול הגורם המטפל.
מה קורה אם התקנתי אביזר חדש במהלך שנת הביטוח?
חובה לעדכן מיד את סוכן או חברת הביטוח, להעביר חשבונית התקנה ואישור במידת הצורך, ולדרוש תוספת לפוליסה (נספח שינויים) המאשרת את הכיסוי לאביזר החדש.
האם כל מוסך יכול לתקן רכב עם התאמות מיוחדות?
בנזקי פחחות ומכונאות רגילים, ניתן לפנות למוסכי הסדר. אולם כאשר הפגיעה היא במנגנוני הנגישות עצמם, התיקון חייב להתבצע על ידי מתקין מורשה של אותו הציוד. ודאו שהפוליסה מאפשרת תיקון אצל מתקינים מוסמכים.
האם התאמת הרכב מייקרת בהכרח את מחיר הפוליסה?
ביטוח האביזרים מייקר את הפרמיה באופן יחסי לשווי הציוד המבוטח, שכן חברת הביטוח נוטלת על עצמה סיכון כספי גבוה יותר. עם זאת, פערי המחירים בין החברות עשויים להיות משמעותיים, ולכן השוואת הצעות מחיר מקיפה היא צעד חיוני.
אל תתפשרו על הכיסוי הביטוחי של רכבכם המונגש. השוו עכשיו הצעות ביטוח מקיף וחובה, ודאו שכל האביזרים וההתאמות שלכם מתועדים ומבוטחים כחוק, וסעו בראש שקט.