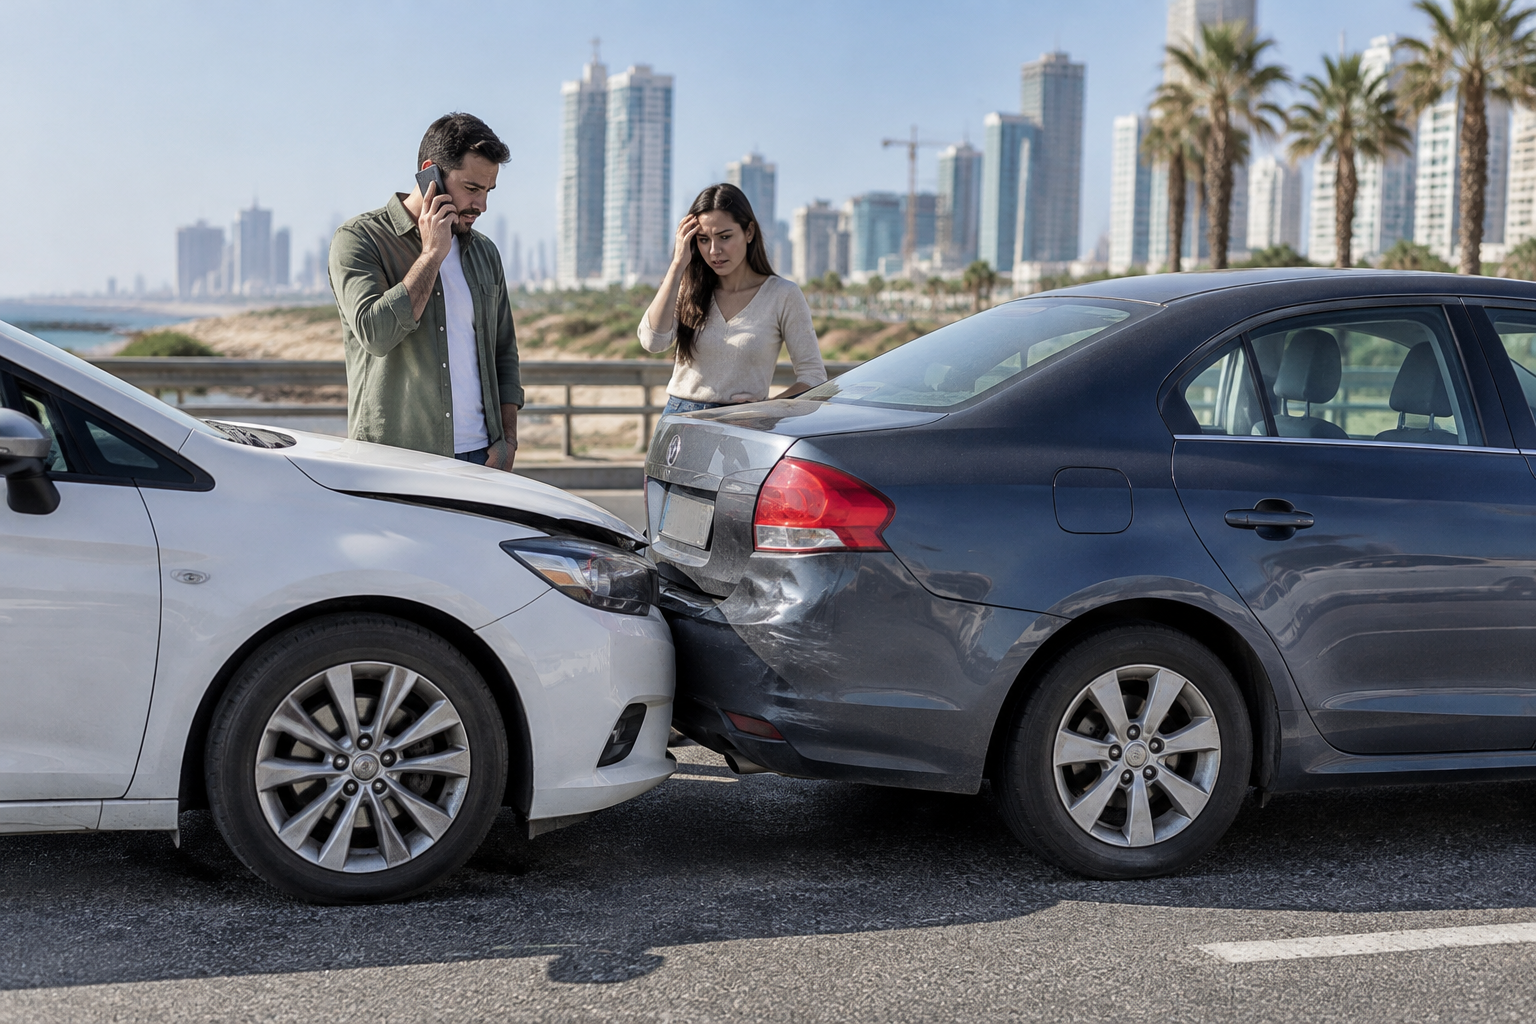
פגיעה ברכב מאחור היא חוויה מטלטלת ולא נעימה, שמתרחשת תוך שבריר שניה בעצירה ברמזור, בפקק או בהאטה פתאומית. השאלה הראשונה שעולה מיד לאחר שמוודאים שכולם בריאים ושלמים היא: מי אשם בתאונה ומי ישלם על הנזק? במדריך זה נסקור את הכללים המשפטיים, נכיר את החריגים הנדירים, נלמד כיצד לפעול נכון בזירת האירוע ונסביר מה כדאי לבדוק בפוליסה שלכם כדי למנוע הוצאות מיותרות.
כלל האצבע: למה כמעט תמיד הרכב מאחור נחשב אשם?
לפי תקנות התעבורה בישראל, כל נהג מחויב לשמור על רווח מספיק מהרכב שלפניו (תקנה 49), באופן שיאפשר לו לבלום בבטחה בכל רגע נתון. המשמעות המשפטית של תקנה זו היא יצירת "חזקת רשלנות" כמעט אוטומטית כלפי הנהג הפוגע מאחור.
חובת שמירת המרחק חלה בכל תנאי דרך: בעומס תנועה, בגשם, בירידה או בנסיעה עירונית איטית. ההנחה של בתי המשפט ושל חברות הביטוח היא שאם לא הצלחתם לבלום בזמן ופגעתם ברכב שלפניכם, נסעתם מהר מדי לתנאי הדרך או שלא שמרתם מרחק סביר. לכן, ברוב המכריע של המקרים, הנהג שמאחור יישא במלוא האחריות לנזק ויצטרך לפצות את הרכב הנפגע.
מתי הנהג שמאחור אינו אשם? החריגים שחשוב להכיר
למרות הכלל הברור, קיימים מצבים ספציפיים שבהם נהג הרכב מלפנים עשוי לשאת באחריות מלאה או חלקית ("אשם תורם") לתאונה:
- נסיעה לאחור (רוורס): אם הרכב הקדמי שילב להילוך אחורי ופגע ברכב שעמד מאחוריו, האשמה מוטלת עליו באופן מלא.
- חיתוך נתיב פתאומי: נהג שסטה בחדות מנתיב לנתיב, נדחף לפני רכב אחר ובלם מיד, לא אפשר לנהג מאחוריו מרחק בלימה סביר.
- בלימת חירום בלתי סבירה וללא סיבה: בלימה פתאומית ופרועה ללא מפגע בדרך, תוך חוסר זהירות קיצוני.
- תאונת שרשרת: בתאונה מרובת רכבים, נדרש בירור מקיף כדי לבדוק מי הדף את מי. אם רכב שלישי פגע ברכב שני והדף אותו לעבר הרכב הראשון, האחריות הכוללת תוטל לרוב על הרכב השלישי (האחרון בשרשרת).
בכל אחד מהמקרים האלה, נטל ההוכחה עובר לנהג שפגע מאחור. ללא תיעוד ברור או עדות אובייקטיבית, חברות הביטוח ימשיכו להניח כי הרכב מאחור הוא האשם.
צעדים מעשיים בשטח: מה לעשות ברגע הפגיעה?
כדי להבטיח שתוכלו לקבל פיצוי מלא ללא עיכובים מיותרים, חשוב לפעול בצורה מסודרת מיד לאחר התאונה:
- בדיקת נפגעים: ודאו שאיש אינו זקוק לטיפול רפואי. אם יש נפגעי גוף, יש להזמין כוחות הצלה ולדווח למשטרה. טיפול בנזקי גוף מכוסה תמיד במסגרת ביטוח חובה לרכב.
- תיעוד הזירה: צלמו את מיקום הרכבים לפני הזזתם, את הנזקים מכל הזוויות, את לוחות הרישוי, תמרורים סמוכים וסימני בלימה על הכביש.
- החלפת פרטים מלאה: רשמו שם מלא, מספר תעודת זהות, מספר טלפון, מספר רישוי, שם חברת הביטוח ומספר הפוליסה של הנהג השני.
- עדים ומצלמות דרך: אם יש עוברי אורח שראו את התאונה, בקשו את פרטי הקשר שלהם. שמרו מיד את קבצי הווידאו ממצלמת הדרך שלכם.
- דיווח לחברת הביטוח: צרו קשר עם סוכן הביטוח או החברה המבטחת ומסרו דיווח עובדתי ומדויק על נסיבות האירוע.
תביעת צד ג' מול הפעלת ביטוח מקיף: מה עדיף?
כאשר נכנסו בכם מאחור ואתם אינכם אשמים, עומדות בפניכם שתי דרכי פעולה עיקריות לקבלת הפיצוי ותיקון הרכב:
תביעה ישירה של הנהג הפוגע (תביעת צד ג')
במסלול זה אתם תובעים ישירות את חברת הביטוח של הרכב הפוגע. היתרון הגדול הוא שאינכם מפעילים את הפוליסה שלכם, לא משלמים דמי השתתפות עצמית ושומרים על היעדר תביעות נקי. החיסרון הוא שהתהליך עלול לקחת זמן, במיוחד אם הנהג הפוגע מכחיש את גרסתכם.
הפעלת הפוליסה שלכם ותביעת שיבוב
אם הרכב זקוק לתיקון דחוף או שחברת הביטוח של הפוגע מערימה קשיים, באפשרותכם לתקן את הרכב דרך פוליסת ביטוח מקיף לרכב שלכם. במצב זה תשלמו השתתפות עצמית ראשונית, וחברת הביטוח שלכם תתבע את הסכום בחזרה מהנהג הפוגע בתביעת שיבוב. לאחר גביית הכסף, תקבלו החזר מלא של ההשתתפות העצמית והתביעה לא תירשם לחובתכם.
| קריטריון להשוואה | תביעת צד ג' של הפוגע | הפעלת ביטוח מקיף עצמי |
|---|
| תשלום השתתפות עצמית | ללא תשלום מראש | תשלום מראש והחזר בסיום ההליך |
| מהירות תיקון הרכב | תלויה באישור חברת הפוגע | מיידית לפי בחירתכם |
| השפעה על היעדר תביעות | אין השפעה כלל | מנוטרלת לאחר החזר הכספים (שיבוב) |
| מתאים במיוחד למצב שבו | הפוגע מודה מיד באחריות | הפוגע מתחמק או מכחיש אשמה |
מה חשוב לבדוק בפוליסה שלכם לפני שבוחרים ביטוח?
תאונות קורות גם לנהגים הזהירים ביותר, וכדי שלא תמצאו את עצמכם מתמודדים לבד מול נזקים של עשרות אלפי שקלים, יש לוודא שהכיסוי שלכם מקיף ומותאם למציאות בכביש:
- גבול אחריות לצד שלישי: ודאו שרכשתם כיסוי ביטוח צד ג' לרכב עם תקרת פיצוי גבוהה (רצוי מעל מיליון ש"ח), שתגן עליכם במקרה של פגיעה ברכב יוקרה או בתאונת שרשרת מורכבת.
- שירותי דרך ורכב חלופי: בדקו האם הפוליסה כוללת רכב חלופי מיום התאונה הראשון ושירותי גרירה זמינים ללא עלות נוספת.
- כיסוי הגנה משפטית: סעיף חיוני המממן ייצוג משפטי במקרה שהנהג השני תובע אתכם למרות שאינכם אשמים.
- גובה ההשתתפות העצמית: השוו את מחירי ההשתתפות העצמית במוסכי הסדר לעומת מוסך פרטי לבחירתכם.
סיכום והמלצות להמשך
כשנכנסים בכם מאחור, החוק נוטה לצדכם ברוב המוחלט של המקרים, אך הדרך לפיצוי כספי מהיר תלויה בתיעוד נכון בשטח ובפוליסת ביטוח איכותית. אל תחכו לרגע התאונה כדי לגלות מה הכיסוי שלכם כולל. השוו עכשיו הצעות מחיר מותאמות אישית ובחרו פוליסה חזקה שתעניק לכם שקט נפשי מלא על הכביש.
שאלות נפוצות
האם הנהג מאחור תמיד אשם בתאונה?
כמעט תמיד, בשל חובת שמירת המרחק הקבועה בחוק. עם זאת, במקרים של נסיעה לאחור, סטייה פתאומית לנתיב או בלימת חירום מכוונת ללא סיבה, האחריות עשויה לעבור לנהג הקדמי.
מי משלם על שכר הטרחה של השמאי?
כאשר אתם תובעים את ביטוח צד ג' של הנהג הפוגע, חברת הביטוח שלו מחויבת לשלם גם על הנזק לרכב וגם על שכר טרחת השמאי שבדק את הרכב מטעמכם.
מה עושים אם הנהג הפוגע מסרב להודות באשמה?
מציגים לחברת הביטוח תיעוד מהשטח: תמונות הנזק, סרטון ממצלמת דרך, פרטי עדים ומיקומי הרכבים. אם הוא ממשיך להכחיש, חברת הביטוח שלכם תוכל להגיש תביעה משפטית נגדו ונגד המבטחת שלו.
האם פרמיית הביטוח שלי תתייקר אם אפעיל את המקיף שלי?
אם תפעילו את הביטוח המקיף וחברת הביטוח תגבה את מלוא הסכום מהנהג הפוגע בהליך שיבוב, התביעה תימחק מעברכם הביטוחי והנחת היעדר התביעות תישמר במלואה.