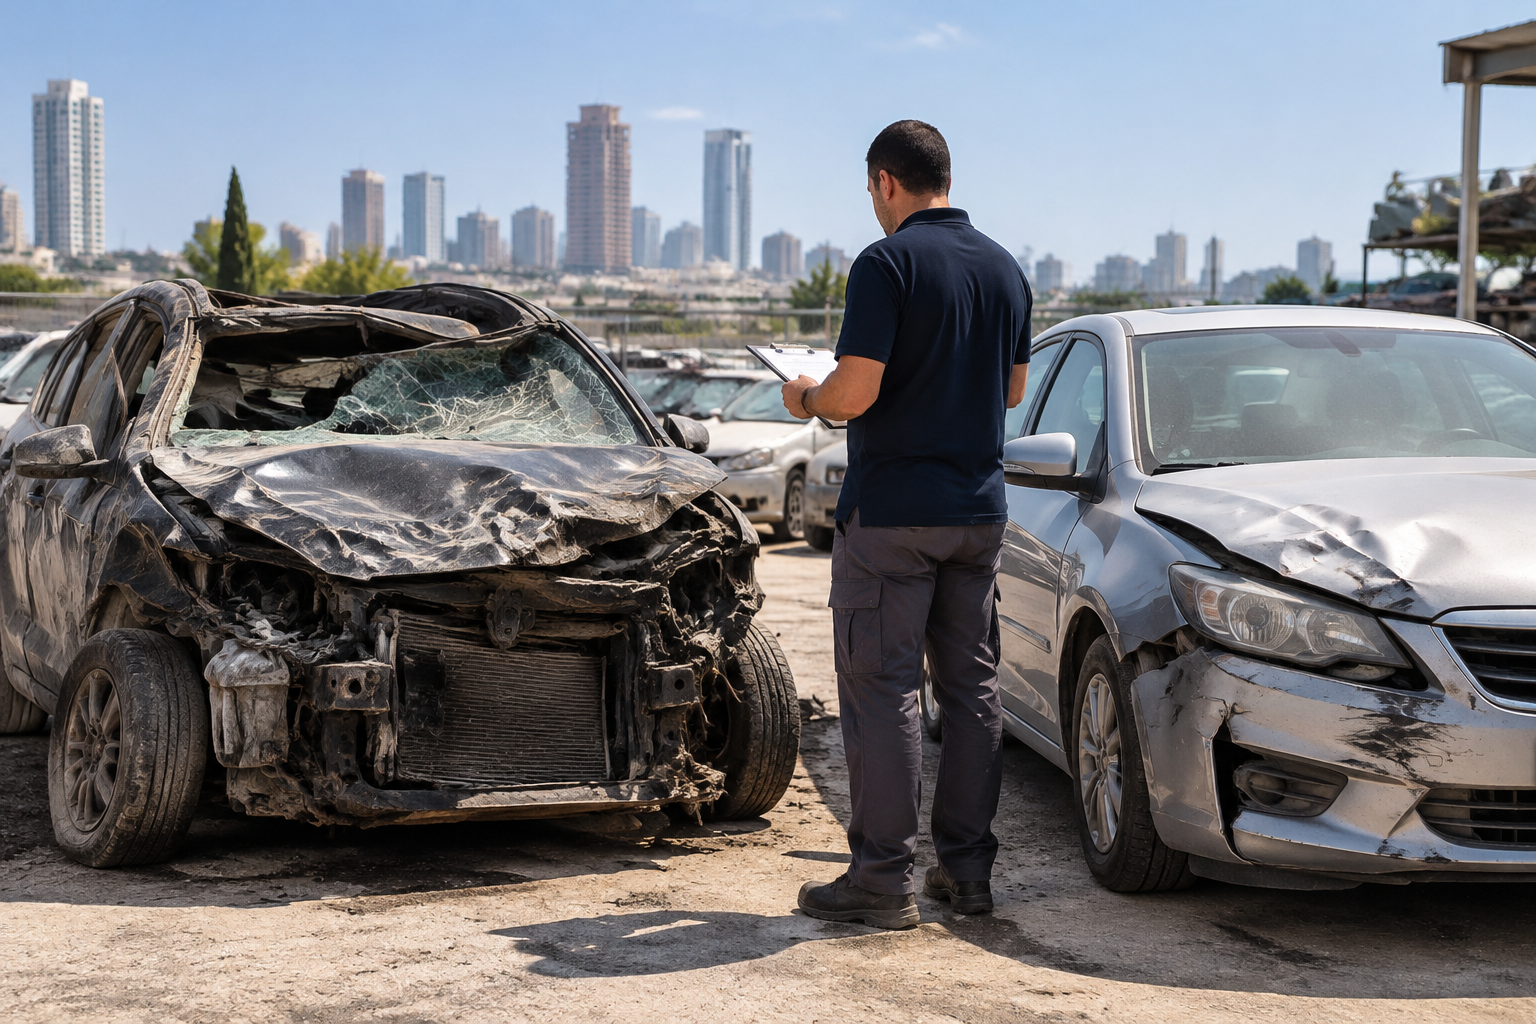
לאחר תאונת דרכים קשה או בעת חיפוש רכב משומש לרכישה, שני מושגים מקצועיים עולים שוב ושוב: אובדן גמור ואובדן להלכה. למרות שהשמות נשמעים דומים ושניהם מתארים נזק כבד לרכב, קיים ביניהם הבדל עמוק שמשפיע על הבטיחות שלכם, על הכסף שלכם ועל עתידו של הרכב. במדריך זה נפרק את ההגדרות, נבין את אחוזי הנזק, נלמד כיצד לזהות רכבים ששוקמו ונגלה מה ההשלכות על התביעות והכיסויים שלכם.
מהו אובדן גמור (טוטאל לוס) ומה המשמעות החוקית שלו?
אובדן גמור, המוכר לרוב בכינוי טוטאל לוס (Total Loss), מוגדר בתקנות התעבורה בישראל כמצב שבו שמאי רכב קבע כי שיעור הנזק הגולמי לרכב מגיע ל-60% ומעלה משווי הרכב ביום התאונה.
כאשר רכב מוכרז כטוטאל לוס, מתרחשים הצעדים הבאים על פי חוק:
- ביטול רישיון הרכב: רישיון הרכב מבוטל לצמיתות במשרד התחבורה.
- איסור מוחלט על תיקון או עלייה לכביש: הרכב אינו רשאי לחזור לתנועה בשום אופן ומיועד לפירוק לחלפים או לברזל בלבד.
- העברת הבעלות: שרידי הרכב עוברים לבעלות חברת הביטוח (אם שולם פיצוי מלא), והיא מוכרת אותם למגרשי פירוק מורשים.
המשמעות עבור בעל הרכב היא סופית: הרכב נמחק מהמצבה המוטורית, ובעליו זכאי לקבלת תגמול כספי מלא בהתאם לשווי הרכב במחירון במועד האירוע, בניכוי התאמות ומשתנים ספציפיים.
מהו אובדן להלכה ואיך רכבים כאלה חוזרים לכביש?
אובדן להלכה (או אובדן גמור להלכה) הוא מונח שנוצר בעיקר משיקולים כלכליים ומסחריים, ואינו מוגדר באותו אופן קשיח בתקנות התעבורה. לרוב מדובר ברכב ששיעור הנזק שלו נע בין כ-45% ל-59% משוויו.
במצב זה, עלות התיקון גבוהה מאוד, וכאשר משקללים את עלות החלפים, שכר העבודה, ירידת הערך הצפויה והסכום שחברת הביטוח יכולה לקבל ממכירת השרידים, משתלם יותר לחברת הביטוח לפצות את המבוטח בשווי המלא של הרכב במקום לממן את תיקונו.
ההבדל הקריטי לעומת טוטאל לוס הוא שהרכב אינו מורד מהכביש לצמיתות. חברת הביטוח מעבירה לבעל הרכב פיצוי מלא, מקבלת לידיה את הרכב הפגוע, ומוכרת אותו לסוחרי רכב או למשקמים. אותם גורמים מתקנים את הרכב, מעבירים אותו בדיקת תקינות במוסך מורשה ובמכון רישוי, ולאחר מכן מחזירים אותו לשוק הרכב המשומש.
טבלת השוואה: אובדן גמור מול אובדן להלכה
כדי לעשות סדר בין שני המצבים, ריכזנו את ההבדלים המרכזיים בטבלה הבאה:
| קריטריון | אובדן גמור (טוטאל לוס) | אובדן להלכה |
|---|
| אחוז הנזק הנדרש | 60% ומעלה משווי הרכב | לרוב בין 45% ל-59% |
| סטטוס רישיון הרכב | מבוטל לצמיתות במשרד התחבורה | נשאר תקף (לאחר בדיקת מעבדה/טסט) |
| חזרה לכביש | אסורה בהחלט, הרכב מיועד לפירוק | מותרת לאחר שיקום ואישור בטיחותי |
| גורל השרידים | נמכרים למגרשי פירוק וברזל | נמכרים לסוחרים/משקמים לטובת תיקון |
| השפעה על שווי השוק | לא רלוונטי (הרכב לא נמכר כנוסע) | ירידת ערך משמעותית בעת מכירה חוזרת |
| סיכון לרוכשי רכב משומש | אפסי (הרכב לא קיים בשוק) | גבוה, מחייב בדיקת היסטוריה מקיפה |
איך מזהים רכב שעבר אובדן להלכה לפני קנייה?
רכישת רכב שעבר אובדן להלכה ומשוקם טומנת בחובה סיכונים בטיחותיים וכלכליים. לעיתים התיקון מתבצע בצורה שטחית או עם חלפים שאינם איכותיים כדי למקסם רווחים.
הנה מספר צעדים הכרחיים שעליכם לבצע לפני שאתם סוגרים עסקה:
- בדיקה במרכז הסליקה של חברות הביטוח: זהו הצעד החשוב ביותר. תמורת תשלום סמלי תוכלו להפיק דוח המציג את כל תביעות הביטוח של הרכב בעבר, כולל סכומי תביעות וירידות ערך שנקבעו על ידי שמאים.
- עיון בספר הטיפולים ודוחות שמאי: דרשו מבעל הרכב היסטוריית טיפולים מלאה ודוחות שמאי אם קיימים. היעדר תיעוד לגבי תאונה משמעותית צריך להדליק נורה אדומה.
- בדיקה במכון בדיקה בלתי תלוי: אל תסתמכו על בדיקה שבוצעה על ידי המוכר. קחו את הרכב למכון שאתם בחרתם, והדגישו בפני הבוחן כי אתם מבקשים לבדוק ביסודיות את השלדה (שאסי), כריות האוויר, מערכות הבטיחות וחיבורי המרכב.
תרחיש מהחיים: מלכודת המחיר הנמוך
דניאל חיפש רכב משפחתי ונתקל במודעה לרכב שמחירו נמוך בכ-25% ממחיר המחירון. המוכר הסביר שמדובר ב"מכה קלה בכנף שתוקנה במוסך מורשה". דניאל החליט להזמין דוח ממרכז הסליקה, וגילה שלפני שנה שולם פיצוי מלא על סך 55% מערך הרכב בעקבות פגיעה רב-מערכתית, והרכב הוגדר כאובדן להלכה. בדיקה מקצועית הראתה שכריות האוויר לא הוחלפו כראוי. הבדיקה הפשוטה חסכה לדניאל סכנה בטיחותית והפסד כספי כבד.
מה זה אומר לגבי הביטוח שלכם
כאשר הרכב שלכם נפגע בתאונה ומוכרז כאובדן גמור או אובדן להלכה, פוליסת הביטוח שלכם מגיעה לסיומה המעשי עם תשלום הפיצוי המלא. חברת הביטוח מקזזת לרוב את יתרת התשלומים של הפרמיה השנתית אם נותרו, ומעבירה לכם את ערך הרכב לפי מחירון מקובל, בהפחתת משתנים כגון מספר בעלים קודמים, קילומטראז' ועבר תאונתי.
במידה והפגיעה ברכב שלכם נגרמה עקב רשלנות של צד שלישי, התביעה עשויה להתנהל מול כיסוי ביטוח צד ג' של הנהג הפוגע או ישירות דרך פוליסת ביטוח מקיף שלכם (ולאחר מכן חברת הביטוח תתבע בתביעת שיבוב את הפוגע). חשוב לדעת שאם אתם תובעים את צד ג', חובת ההוכחה חלה עליכם, ומומלץ להיעזר בשמאי רכב בלתי תלוי שיעריך את הנזק בצורה מדויקת.
מצד שני, אם אתם שוקלים לרכוש רכב שידוע לכם שעבר אובדן להלכה בעבר, קחו בחשבון שחברות הביטוח מתמחרות רכבים אלה אחרת. ערך השיפוי העתידי במקרה של תאונה נוספת יהיה נמוך משמעותית מערך השוק הרגיל של אותו דגם, וחלק מהמבטחים אף עשויים להגביל את הכיסויים או לדרוש בדיקת מיגון ובטיחות מקדימה.
שאלות נפוצות
האם מותר לבעל הרכב להשאיר את שרידי הרכב אצלו באובדן להלכה?
כן, במקרים רבים המבוטח יכול להגיע להסכמה עם חברת הביטוח על קבלת הפיצוי בניכוי ערך השרידים (כפי שנקבע על ידי השמאי). במקרה כזה, בעל הרכב אחראי על תיקון הרכב בעצמו ועל העברתו את כל הבדיקות הנדרשות בחוק להחזרתו לכביש.
האם חובה לציין ברישיון הרכב שהרכב עבר אובדן להלכה?
נכון להיום, החוק מחייב רישום הערה על רכב שעבר שיקום רק בתנאים מסוימים, אך המידע המלא אינו תמיד מופיע בצורה מפורשת ברישיון הרכב. לכן, בדיקה עצמאית בדוחות סליקת הביטוח היא הדרך האמינה ביותר לגלות זאת.
מה ההבדל בין ירידת ערך רגילה לאובדן להלכה?
ירידת ערך היא פיצוי באחוזים (למשל 5% או 12%) על ירידת שווי הרכב בעקבות תיקון תאונה שאינה משביתה את הרכב. אובדן להלכה מתרחש כאשר הנזק כה גבוה (מעל 45% לערך) שלא משתלם כלכלית לתקן אותו, והרכב נפדה במלואו על ידי המבטח.
עברתם תאונה או מתכננים לרכוש רכב חדש? זה הזמן לוודא שיש לכם את ההגנה הביטוחית המתאימה ביותר לצרכים שלכם. השוו עכשיו הצעות מחיר לביטוח רכב דרך האתר וקבלו כיסוי מקיף ומותאם אישית.